Müteahhitler Cumhuriyetine Dönüşen Türkiye’de Beton Ekonomisi Ve Konut Sorunu
İnşaat ve gayrimenkule dair Türkiye’nin son 25 yıllık dönemine ait tablo bundan önceki bölümlerde yer alan tespitlerimizin daha çarpıcı verilerle bir dökümünü sunmaktadır. Türkiye açısından en dikkat çekici özelliklerden birisi Avrupa’nın toplamından daha fazla müteahhit sayısına sahip olması ve bu konuda Çin’den sonra dünyada ikinci sırada yer almasıdır.
Türkiye’de müteahhitlerin artan iktisadi ve siyasi gücünü 12 Eylül 1980 askeri darbesi döneminde dahi görmek mümkündür. Şöyle ki; 12 Eylül darbesinden yaklaşık 1 yıl sonra gecekondulaşmanın önünü almak için Temmuz 1981’de çıkarılan 2487 sayılı Toplu Konut Yasası ile küçük ölçekte üretim yapan yap-satçılık yerine, yapı kooperatifleri, kooperatif birlikleri ve toplumsal güvenlik kuruluşları üzerinden toplumsal konut üretiminin desteklenmesi amaçlanmıştır. Yasa kapsamında Türkiye Emlak Kredi Bankası bünyesinde “Kamu Konut Fonu” adı ile bir fon kurulmuştur. Yasa’da belediyelere ise bu kuruluşlara öncülük etmek ve/veya onlara katılmak şeklinde bir rol biçilmiştir. Ayrıca bu yasa ile, büyük kentlerde yığılmayı önlemek amacıyla nüfusu yarım milyonu aşan kentlerde Kamu Konut Fonu’ndan yararlanmak isteyenlere diğer kentlere göre daha yüksek faiz oranları içeren caydırıcı koşullarda kredi sağlanması öngörülmüştür. Ancak, konut üretiminde ilk kez konut kooperatiflerine devlet desteğinden öncelikle yararlanma olanağının sunulduğu bu Yasa’ya başta müteahhitler olmak üzere inşaat ve finans sermayesi yoğun bir muhalefet yürütmüştür. Ekonomik kriz koşuları ve müteahhitlerin yoğun muhalefeti sonucunda Mart 1984 tarihinde 2487 sayılı Toplu Konut Yasası yürürlükten kaldırılarak yerine 2985 sayılı Toplu Konut Yasası çıkarılarak yürürlüğe konulmuştur. Özel sektörün taleplerinin ağır bastığı 2985 sayılı Yasa ile önceki yasaya göre getirilen en belirgin değişiklik, özel kesimdeki toplu konut üretimi yapan kuruluşların Toplu Konut Fonu’ndan yararlandırılması olmuştur. Bu yasa ile Toplu Konut Fonu’ndan “ferdi kredi” açma olanağıyla özel kesime kaynak aktarım yolu açılırken Yasa’nın uygulanmasına dair çıkarılan tüzükte konut alıcıları ve konut yapımcıları tanımlanarak özel kesimdeki toplu konut firmaları da konut kuruluşu kavramına dahil edilmiştir. Böylece, büyük holdingler ve konut yapım ortaklıklarının kamu kaynaklarından yararlanması sağlanmıştır.[0]
Türkiye’de 1950’den bu yana artan müteahhit sayısı AKP döneminde zirve yapmıştır. Bu yıllarda müteahhit sayısı Türkiye’de yap-sat modeliyle büyük oranda piyasa dinamiklerine yaptırılan zorunlu kentsel dönüşüm nedeniyle olağanüstü düzeyde artmıştır. Öyle ki; Türkiye’de müteahhitlik hizmeti yürüten firma sayısının 2000’li yılların başında 40 bin civarında olduğu tahmin edilirken, bu sayı Ocak 2020’de, 145 bini ticaret odalarına kayıtlı olmak üzere 453 bin 497’ye çıkmıştır. Almanya’da bu sayı 3.550, Avrupa toplamında ise 50 bin civarındadır. Türkiye, Çin’den sonra dünyada en fazla müteahhitlik firmasına sahip ikinci ülke konumundadır. (Balbay, 2020).[1] 2017’de yayımlanan “Dünyanın En Büyük 250 Uluslararası Müteahhidi” listesinde, Türkiye 46 müteahhitlik firması ile Çin’in ardından bir önceki yılda olduğu gibi ikinciliğini sürdürmüştür (Hürriyet Daily News, 23 Ağustos 2018).[2]
Şimdi müteahhitlerin elinde şekillenen Türkiye ekonomisinin inşaat faaliyetleri ve doğurduğu sonuçlara bakalım.
Türkiye Ekonomisinin Betonla İnşası
Büyük bir yıkıma ve can kaybına neden olan 1999 Marmara Depremi, 200-2001 ekonomik krizlerin akabinde 2002’de iktidara gelen neoliberal siyasal İslam’ın temsilcisi AKP döneminde kentsel mekân üretimi ve dönüşüm süreci “İnşaat ya Resulullah” anlayışıyla himaye altındaki müteahhit sermayesinin semirdiği, ülkenin tam bir inşaat sahasına dönüştürüldüğü ve inşaat sektörünün neredeyse selektif bir korumaya alındığı bir çerçevede yürütülmüştür. Bu çerçeve, hem kriz içindeki ekonomiyi inşaat sektörünün talep etkisiyle canlandırma hem de özellikle H. Lefebvre ve D. Harvey’in vurguladıkları gibi kentsel yatırımların krizlerin akabinde sermayenin ikincil çevrimleriyle yöneldiği bir alan olarak araçsallaştırıldığını göstermektedir. Ki, yüksek deprem riskiyle Türkiye metropollerinin önemli bir kısmının yaşadığı yıkımlar ve beklenen yeni depremler nedeniyle AKP döneminde ilan edilen zorunlu kentsel dönüşüm projeleri ise tam da bu yönde kullanılmıştır. Kentsel dönüşüm projeleri eşliğinde Cumhuriyet tarihinin en fazla konut üretiminin yapıldığı bu dönemde deprem gerçeği ve korkusu bir fırsat olarak görülüp istismar edilirken, nüfus artış hızının düşmesine rağmen kiracı oranı artmış, evsahibi oranı düşmüş, ev ve kira fiyatları uçuşa geçerek barınma/konut krizine neden olmuştur. Dağa taşa yapılan gökdelenlerle biriken konut stoklarına rağmen emlakta oluşan olağanüstü fiyatlar nedeniyle emekçiler açısından konuta erişim imkânsız olmuştur. Türkiye konut başta olmak üzere gayrimenkul piyasası rant, inşaat ve sömürü arasındaki ilişkilerin daha da vahim boyutlarda yaşandığı bir tabloyu ortaya çıkarmıştır. Bu tablonun kapitalist üretim ilişkileri ile olan doğrudan bağlantıları bir önceki bölümde açıklandığından burada sadece o kuramsal açıklamaları önemli bir kısmını su götürmez bir şekilde kanıtlayan ya da gösteren veriler ve olgular özet olarak sunulmuştur.
Marmara Depremi ve ekonomik krizlerin akabinde 2000’li yılların başlarından 2020’ye Türkiye ekonomisinde büyüme oranı en fazla artış kaydeden sektör, inşaat olmuştur. 1964’te kurulmuş olan Türkiye İnşaat Sanayicileri İşveren Sendikası (İntes) Ağustos 2019 Raporu’na göre, inşaat sektörü Türkiye’de “ekonominin lokomotifi” konumundadır. 200’den fazla sektörlerle girdi-çıktı ilişkisi ile birlikte inşaat sektörünün GSMH içindeki payı bu dönemde %30 seviyesine erişmiştir. Raporda, sektörün siyasal iktidar ve finansal kurumlarla olan sıkı ilişkisi oldukça net bir şekilde ifade edilmektedir: “İnşaat sektörünün gelişmesinde Hükümet politikalarının, uluslararası kredi kuruluşlarının, politika ve ekonomiyi etkileyen kararlarının doğrudan etkisi bulunmaktadır. Yatırım kararını veren ya da onu finanse eden otoritenin tercihi bu alanda faaliyette bulunan firmaları doğrudan etkilemektedir.”
Gerçekten de AKP’nin iktidara geldiği 2002’den bu yana Türkiye coğrafyasının yüksek deprem riski nedeniyle ilan edilen zorunlu kentsel dönüşüm projeleriyle Türkiye kentleri ucube bir dikey mimari ile betona gömülürken inşaat ve gayrimenkul sermayesi olağanüstü düzeyde büyümüştür. Tarım, orman, mera, tarihi SİT alanlarının dahi imara açılarak yeşil alan, tarih ve doğa katliamlarının yapıldığı bu süreçte müteahhit sayısı zirveye ulaşırken Cumhuriyet tarihi boyunca üretilen toplam konut stokunun neredeyse yarısı üretilmiştir. TÜİK (2021) Bina İstatistikleri içinde yer alan aşağıdaki Grafik, Türkiye’de ikamet hanelerin nerdeyse yarısının 2001 ve sonrasında yani AKP döneminde üretilen binalarda ikamet ettiğini göstermektedir.
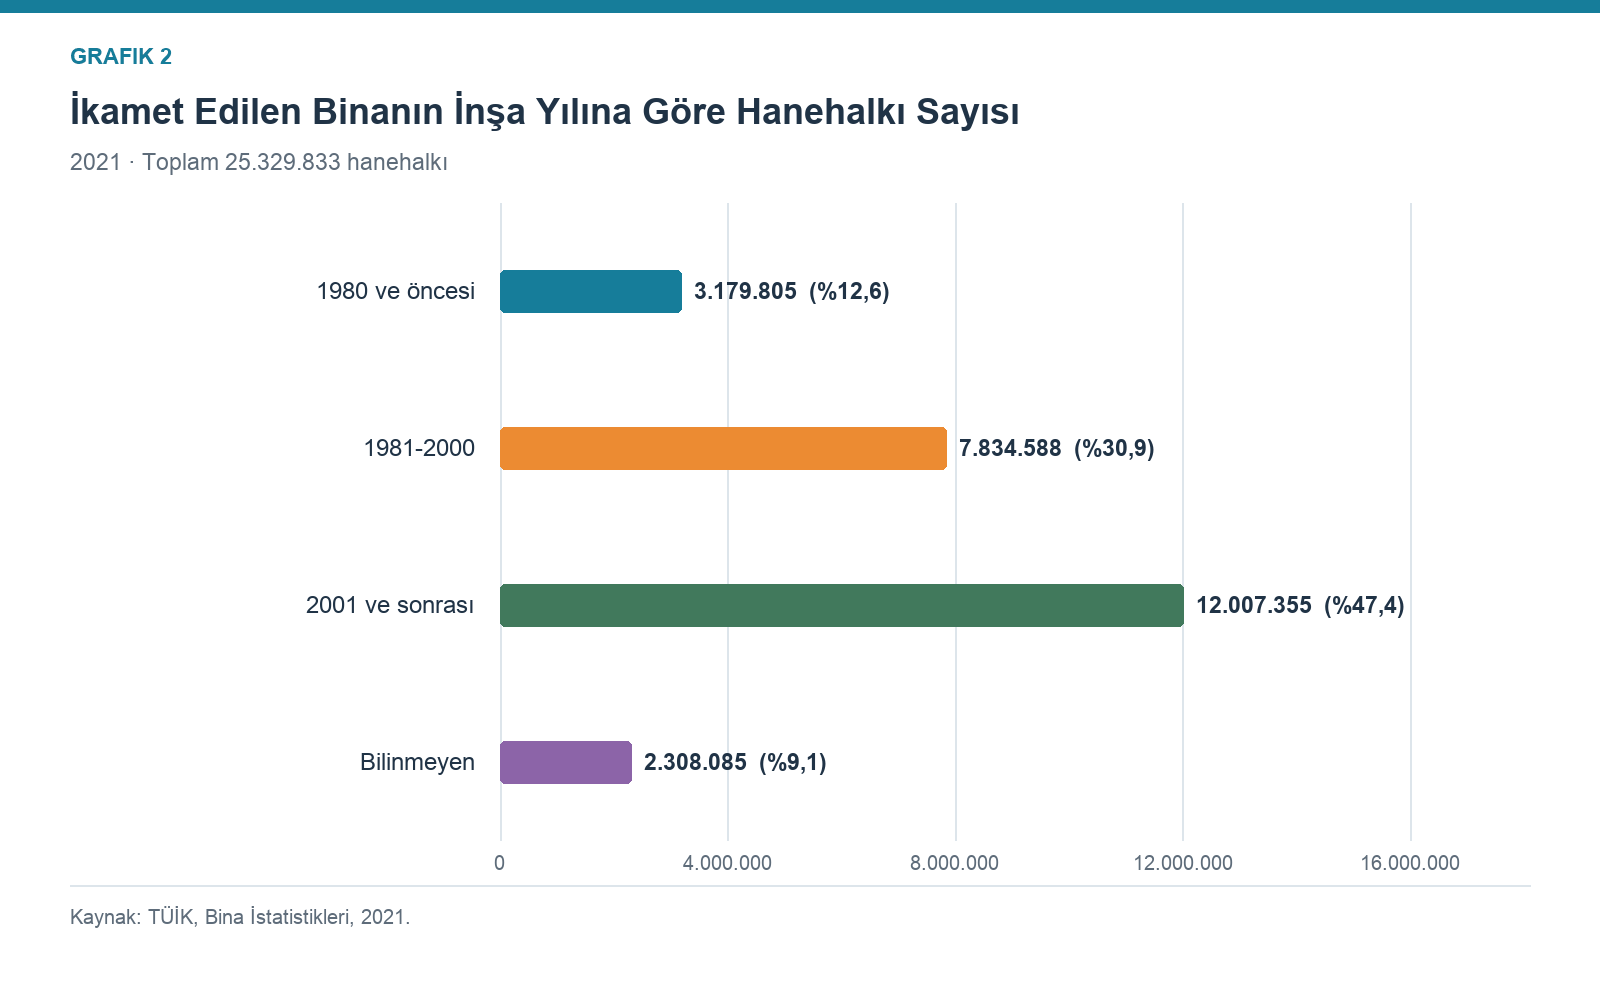
Grafik’te gördüğümüz gibi 2021 tarihi itibariyle yaklaşık 25,3 milyon olan Türkiyeli hanehalkı sayısının yaklaşık 12 milyonu yani neredeyse yarıya yakını 2001 ve sonrasında yapılan yeni binalarda ikamet etmektedir. Tek başına bu oran bile AKP iktidarı dönemi boyunca inşa edilen konut miktarı ile yoğun inşaat faaliyetleri hakkında önemli bir veri sunmaktadır. TÜİK Bina ve Konut Nitelikleri Araştırması 2021’e göre “Hanehalklarının %47,4’ünün 2001 yılı ve sonrasında inşa edilen binalarda ikamet ettiği” görülmüştür. “Hanehalklarının ikamet ettikleri konutların bulunduğu binaların inşa yılı incelendiğinde, %30,9’unun 1981-2000, %28,1’inin 2011-2021, %19,3’ünün 2001-2010 yılları arasında, %12,6’sının ise 1980 ve öncesinde inşa edildiği” tespit edilmiştir. (TÜİK, 2022).[3] Türkiye ekonomisinde inşaat sektörünün artan ağırlığını Türkiye ekonomisinin krize girdiği dönemlerin haricinde sektörün Gayrisafi Yurtiçi Hasılası (GSYH) üzerinde artış kaydeden büyüme hızından net olarak görebilmekteyiz.
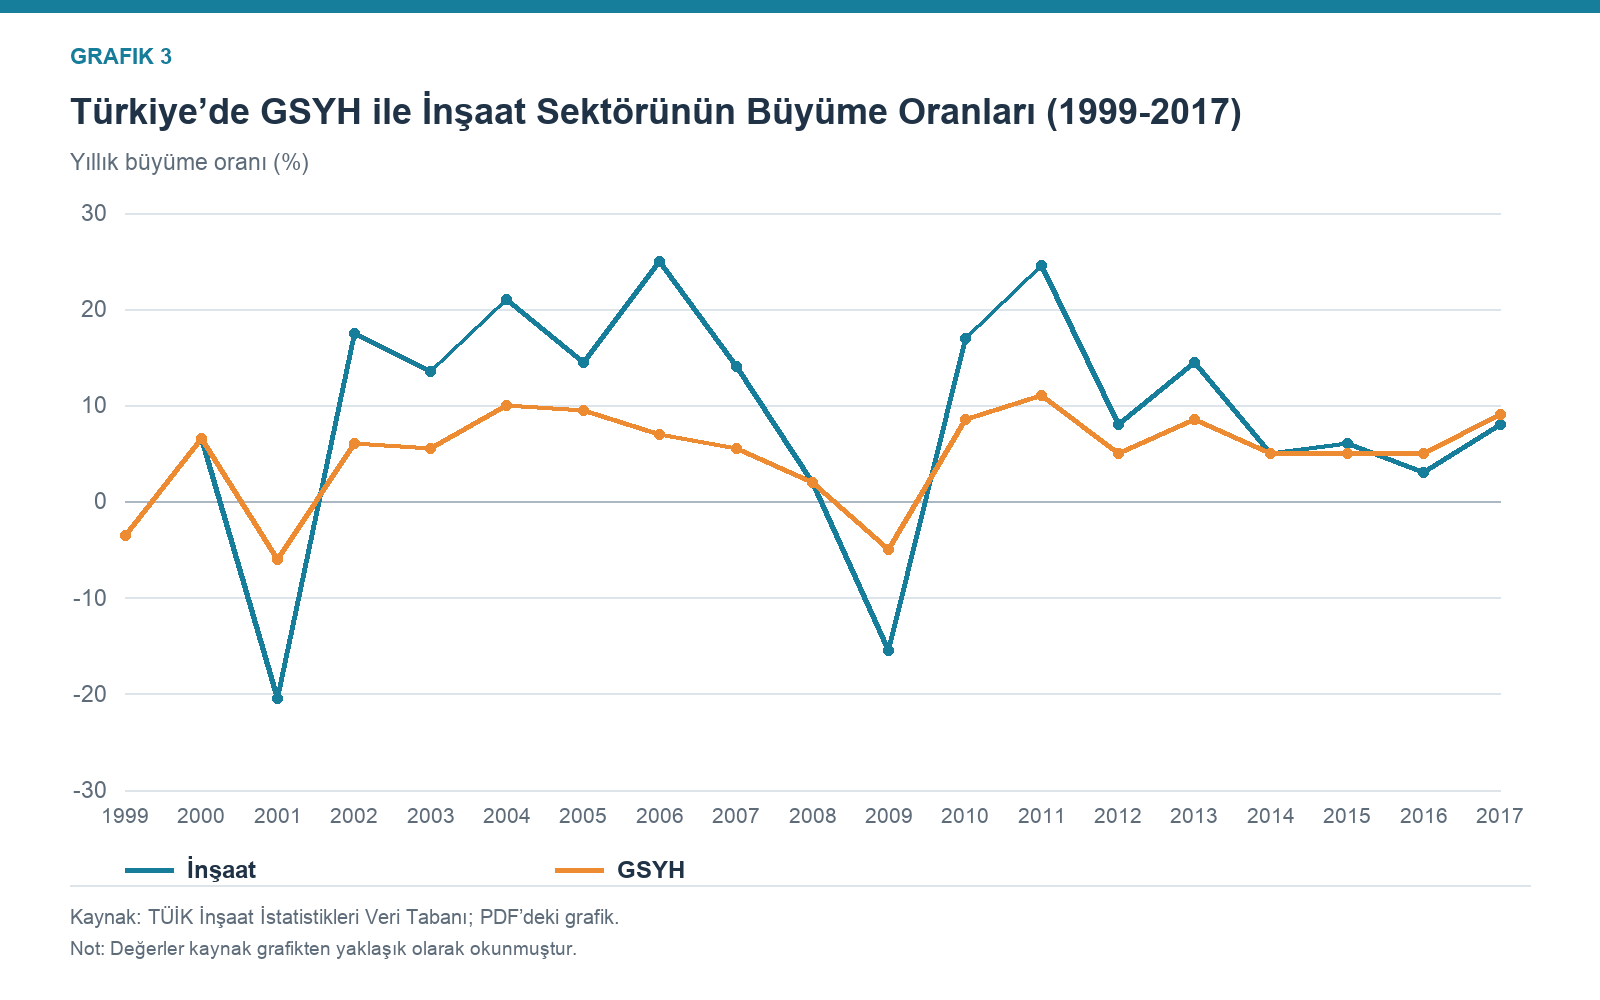
Grafik 2’de görüldüğü gibi 2002’den itibaren inşaat sektörü, durgunluk ve kriz yılları olan 2008-2009 dönemi dışta tutulursa GSYH’den daha yüksek oranlarda büyüme kaydetmiştir. Bu dönemde en fazla büyüyen sektör inşaat olmuştur. GSYH 2002-2014 arasında yıllık ortalama %4,9 büyürken, inşaat sektörü ortalama %6,5 oranında büyümüştür. 2008 ve 2009 yılları hariç GSYH yıllık ortalama %6,2 oranında büyürken, inşaattaki büyüme %9,9 olarak gerçekleşmiştir. GSYH 2008 ve 2009 yıllarında ortalama %4,2 küçülürken, inşaat sektörü ortalama %12,1 oranında küçülmüştür. Normal dönemlerde ortalama ekonomik büyümenin üstünde büyüme kaydeden inşaat sektörü, kriz döneminde ise ortalamadan daha fazla küçülmüştür. Yeşilbağ (2020: 111)’de aktarılan verilere göre Türkiye, inşaat sektörünün toplam katma değer içindeki payı bakımından 2017 itibariyle OECD ülkeleri arasında açık ara farkla lider konuma yerleşmiştir. 2002-2017 yılları arasında inşaat sektörünün toplam katma değer içindeki payının AB ortalaması %5,4-6,4 bandında seyrederken, Türkiye’de bu oran %5,1’den %9,7’ye yükselmiştir. Aşağıda TÜİK verilerinden hareketle Türkiye Hazır Beton Birliği (THBB) tarafından hazırlanmış olan Grafik 4 yukarıdaki tespitleri daha detaylı gösterir bir şekilde doğrulamaktadır.
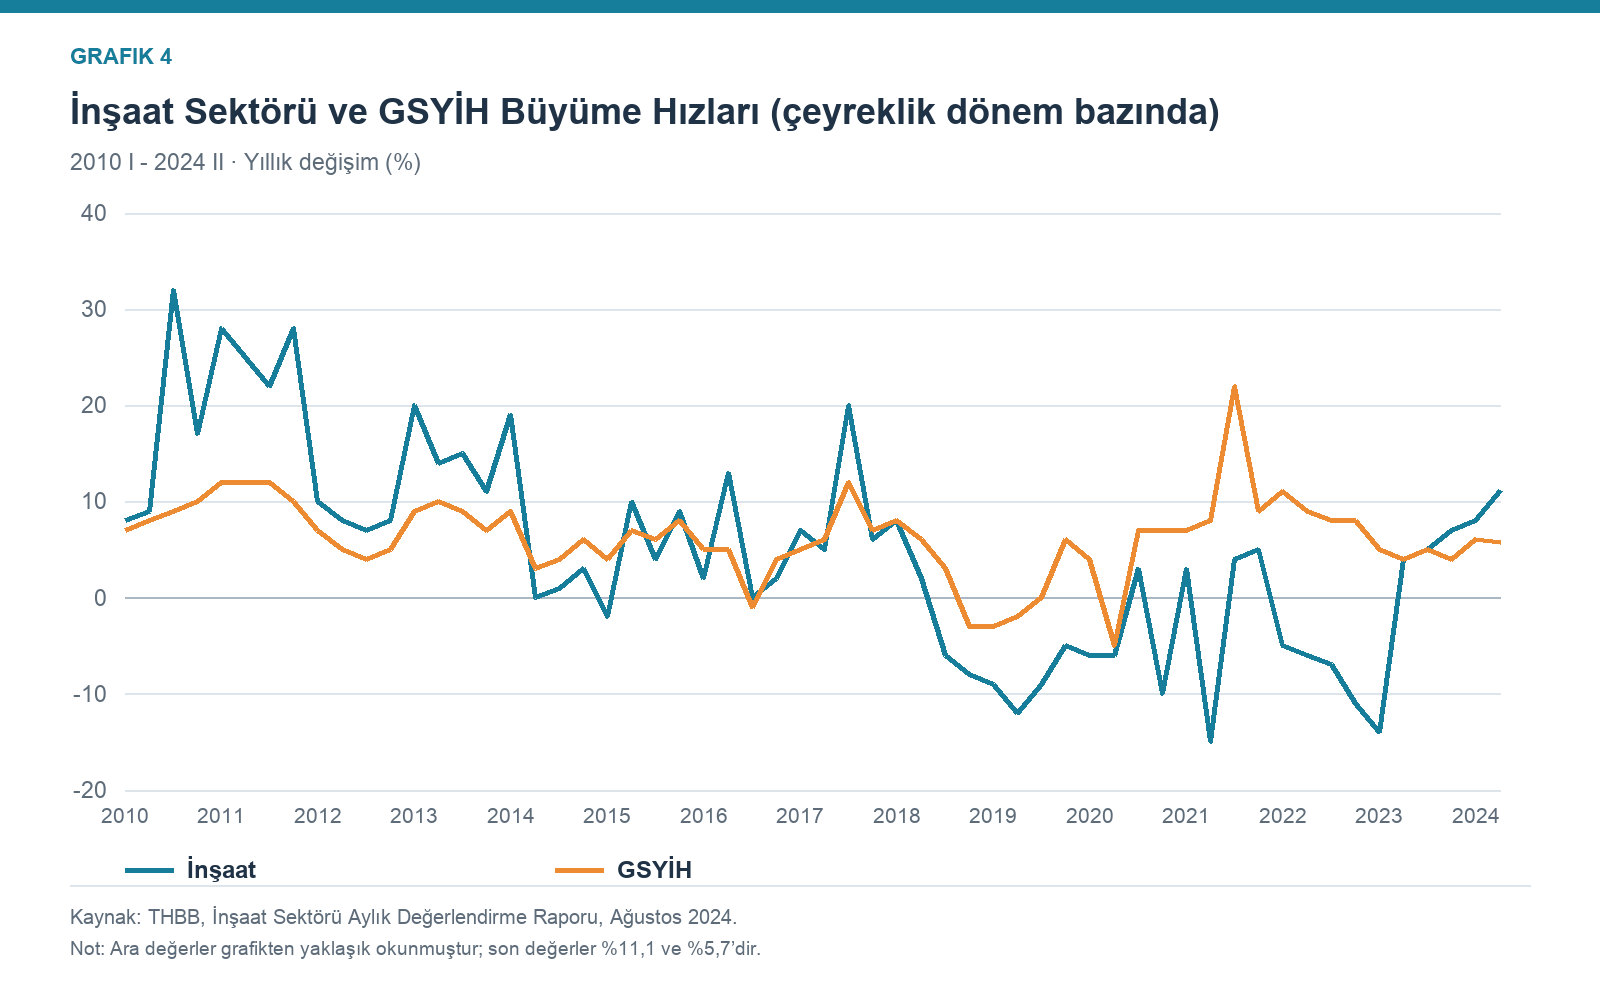
Sermaye birikiminin krizleri ile inşaat faaliyetleri ve kentsel mekân üretimi arasındaki ilişkiye dair H. Lefebvre ve D. Harvey’in tespitlerinin Türkiye ekonomisinin 3 önemli kriz sürecinden geçtiği çeyrek yüzyılı aşan bir zaman kesitinde doğrulandığını görmekteyiz. Yukarıdaki Grafik 3 ve 4’te görüldüğü gibi ekonominin krize girdiği dönemlerde inşaat sektörü krizden daha büyük oranda etkilenerek genel ekonomik daralmadan daha fazla oranda küçülmüştür. Ekonominin görece toparlandığı dönemlerde ise inşaat sektörü tam tersi yönde ortalama ekonomik büyümenin üstünde bir büyüme kaydetmiştir. Bu durum, Türkiye ekonomisinin krize sürüklendiği 1999-2001, 2008-2010, 2018 ve 2022 dönemleri için belirgin olarak görünmektedir. Bu grafikler H. Lefebvre ve D. Harvey’in vurguladıkları kriz ve inşaat arasındaki dinamik ilişkiyi doğruladığı gibi Türkiye öznelinde çok sayıda araştırmacının belirttiği bir tespit olan AKP’nin kriz dönemlerinde ekonomiyi canlandırmak için inşaat faaliyetlerine artan oranda yüklenip inşaatı öncü sektörlerden biri konumuna taşıdığı kanısını da doğrulamaktadır. Ki Türkiye açısından deprem riski ve zorunlu kentsel dönüşüm boyunca bu politikaların ve trendin sürmesi muhtemeldir.
Grafik 4’de de inşaat sektörünün Türkiye’de ekonomik krizin derinleşmeye başladığı 2018’den sonra düşüşe geçtiğini, bazı dönemlerde %10’un altında küçüldükten sonra 2022’nin sonundan itibaren yeniden yükselişe geçtiğini görmekteyiz. THHB İnşaat Sektörü Ağustos 2024 Aylık Değerlendirme Raporu’na göre 2013 yılından 2017 yılına kadar inşaat sektörünün GSYİH içindeki payı ortalama %8 seviyesinde gerçekleşmiş ve çeyreklik dönem bazında en yüksek %9,3 seviyesini görmüştür. THHB İnşaat Sektörü Ocak 2026 Aylık Değerlendirme Raporu’na göre ise inşaat sektörü, son 10-12 çeyrekte Türkiye GSYİH’dan daha fazla büyüme kaydetmiştir. 2010–2017 yıllarında inşaat sektörünün GSYH’daki payı %7–9 civarında istikrarlı bir şekilde büyüme kaydederken 2018–2021 döneminde ise sektörün GSYH içindeki payı belirgin olarak düşmüş, 2022’nin ortasından 2025’e inşaat sektörünün GSYH içindeki payı ortalama %6 seviyeleriyle yeniden GSYİH büyümesinin üstünde gerçekleşmiştir.
Üstteki Grafiklerde yer alan bilgileri toplu bir değerlendirmeye tabi tutarak şunları söyleyebiliriz; 1999 Marmara Depremi, 2000-2001 ekonomik krizleri akabinde olduğu gibi, 11 ili kapsayan Kahramanmaraş ve Hatay merkezli Şubat 2023 Depremi ve 2018’den bu yana derinleşen ekonomik krizin akabinde inşaat sektörü ekonominin lokomotifi olarak araçsallaştırılmaya devam etmiştir. AKP döneminde özellikle 2018 Krizi’nden sonra izlenen yüksek enflasyona rağmen düşük faiz politikasının arkasında inşaat sektörünün ayakta tutulması gayesinin önemli bir rol oynadığını düşünüyorum. Keza, konutun bütünüyle metalaştırıldığı bir ortamda inşaat sektörü ve konut üretimi düşük faiz politikasıyla yürüyebilen bir piyasadır. Ondan dolayıdır ki en çok da müteahhitleri destekleyen ve onlardan destek gören bir iktidar olarak AKP’nin yüksek enflasyona rağmen uzun bir dönem boyunca ısrarlı düşük faiz politikası inşaat sektörü ve müteahhitlerin işine yaramış ve yaramaktadır. Bu amaçla AKP iktidarı süresince sık sık düşük faizli konut kredisi kampanyaları ilan edilmiştir. Üstelik, dünyanın Covid 19 Pandemisiyle savaştığı bir dönemde dahi AKP ve Türkiye devleti başkanı R.T. Erdoğan Pandemi ile mücadele programı kapsamında halka ucuz konut kredisi müjdesi vermiştir! 2018’de ilan edilen İmar Barışı da hem çürük yapıların dahi tapu kaydına alınarak ipotekli kredilere dayanak olarak sunulabilmesi hem de kentsel dönüşüm kapsamında müteahhitlere alan açılması yönünde kullanılmıştır.
Grafiklerden görüldüğü gibi Türkiye’de inşaat faaliyetlerinin ekonomide artan ağırlığı nedeniyle inşaat sektörü krizden en fazla etkilenen sektörlerin başında yer almaktadır. Kriz döneminde yaşanan iflaslar da bu olguyu desteklemektedir. Örneğin, Türkiye ekonomisinin daha derin bir kriz dönemine girdiği 2018’de en fazla iflaslar inşaat sektöründe yaşanmıştır. 2018’de, 172 inşaat şirketi konkordato başvurusunda bulunurken, bütün devlet destekli konut satış kampanyalarına rağmen 2010’dan 2020’ye Türkiye’de 65 binden fazla inşaat firması kapanmıştır. 2018’e gelindiğinde 1 milyonun üzerinde konutun müteahhitlerin elinde stok olarak durduğu açıklanmıştır. Türkiye Müteahhitler Birliği (TMB) Başkanı Mithat Yenigün, Temmuz 2019’da inşaat şirketlerinin elinde stok olarak bulunan 800 bin ile 1 milyon arasında konutun eritilmesi için gerekirse kamulaştırma yoluyla halka satışı da dahil hükümete sorunu çözmesi için çağrı yapmıştır.[4] Kamulaştırma yapılmasa da AKP hükümetleri boyunca sık sık konut satış kampanyası kapsamında başta kamu bankaları üzerinden ucuz konut kredisi ilan edilmesi, kamu arazilerini TOKİ ve Emlak Konut üzerinden büyük inşaat şirketlerine peşkeş çekilmesi, TOKİ ve Emlak Konut üzerinden büyük inşaat şirketleri ile gelir ortaklığı modeliyle konut projelerine girişilmesi ve gerek konut gerekse altyapı niteliğindeki inşaat projelerine kamu adına verilen garantiler, büyük ölçekli projeler, imar ve vergi afları vb. yöntemlerle sektöre sürekli kaynak aktarıldığını ve böylece sektörün ayakta tutularak büyümesinin sağlandığını söyleyebiliriz.
Konut piyasasını önemli dinamiklerinden birinin de spekülasyon olduğunu belirtmiştik. Spekülasyonla sürekli artan arsa, arazi ve gayrimenkul fiyatları bunların sahiplerine yüksek rantlar sağlarken, sürekli fiyat artış beklentisi spekülatif konut yatırımlarını, özellikle ikinci el konut alım satımlarını ve yeni konut üretimlerini teşvik etmektedir. Türkiye’de spekülasyonun etkisini özellikle enflasyonun çok üstünde konut fiyat artış oranlarından, bununla yakından ilişkili olarak ikincil el satışların yüksek olmasından ve boşta tutulan konut sayısının yüksekliğinden görmek mümkündür. Örneğin, 2010’dan 2025’e Türkiye’de enflasyon bir hesaba göre yaklaşık 16 kat artmışken, aynı dönemde 100 m2 bir dairenin fiyatı yaklaşık 40 kat artmıştır. 2010’da Türkiye genelinde ortalama 100 m2 bir dairenin fiyatı yaklaşık 103 bin TL civarında iken, 2025’te 4,13 milyon TL’ye çıkmıştır. TÜİK verilerinden yapılan başka bir hesaplamaya göre ülke genelinde toplam 36 milyon bağımsız konut biriminin yaklaşık 8,5 milyonu boşta tutulmaktadır.[5]
Türkiye’de 2010’lu yıllardan bu yana yoğunlaşan inşaat faaliyetleri ile birlikte konut fiyatları ve kiralar olağanüstü bir şekilde artmaktadır. Örneğin, The Economist tarafından 2020’de yapılan bir araştırmaya göre, 2013 yılının 4. çeyreği ile 2018 yılının 4. çeyreğini kapsayan konut fiyatları artış sıralamasında %67,3 ile Türkiye dünyada 1. sırada yer almıştır. Araştırmalar Türkiye’nin hem OECD hem Avrupa ülkeleri arasında konut fiyat artışında en üst sıralarda yer aldığını ortaya koymaktadır. Konut fiyat değişimlerini nominal ve reel olarak izleyen OECD’nin 2015 = 100 bazlı konut fiyat endekslerine göre Türkiye’de 2015’te 100 kabul edilen konut fiyat endeksi, 2024’ün son çeyreğinde yaklaşık 1.721,5 seviyesine ulaşmıştır. Türkiye 17 katın üstünde bir nominal fiyat artışıyla OECD ülkeleri arasında açık ara en yüksek sıraya yerleşmiştir. OECD sitesinde yer alan bu Grafik durumu oldukça çarpıcı bir şekilde yansıtmaktadır:
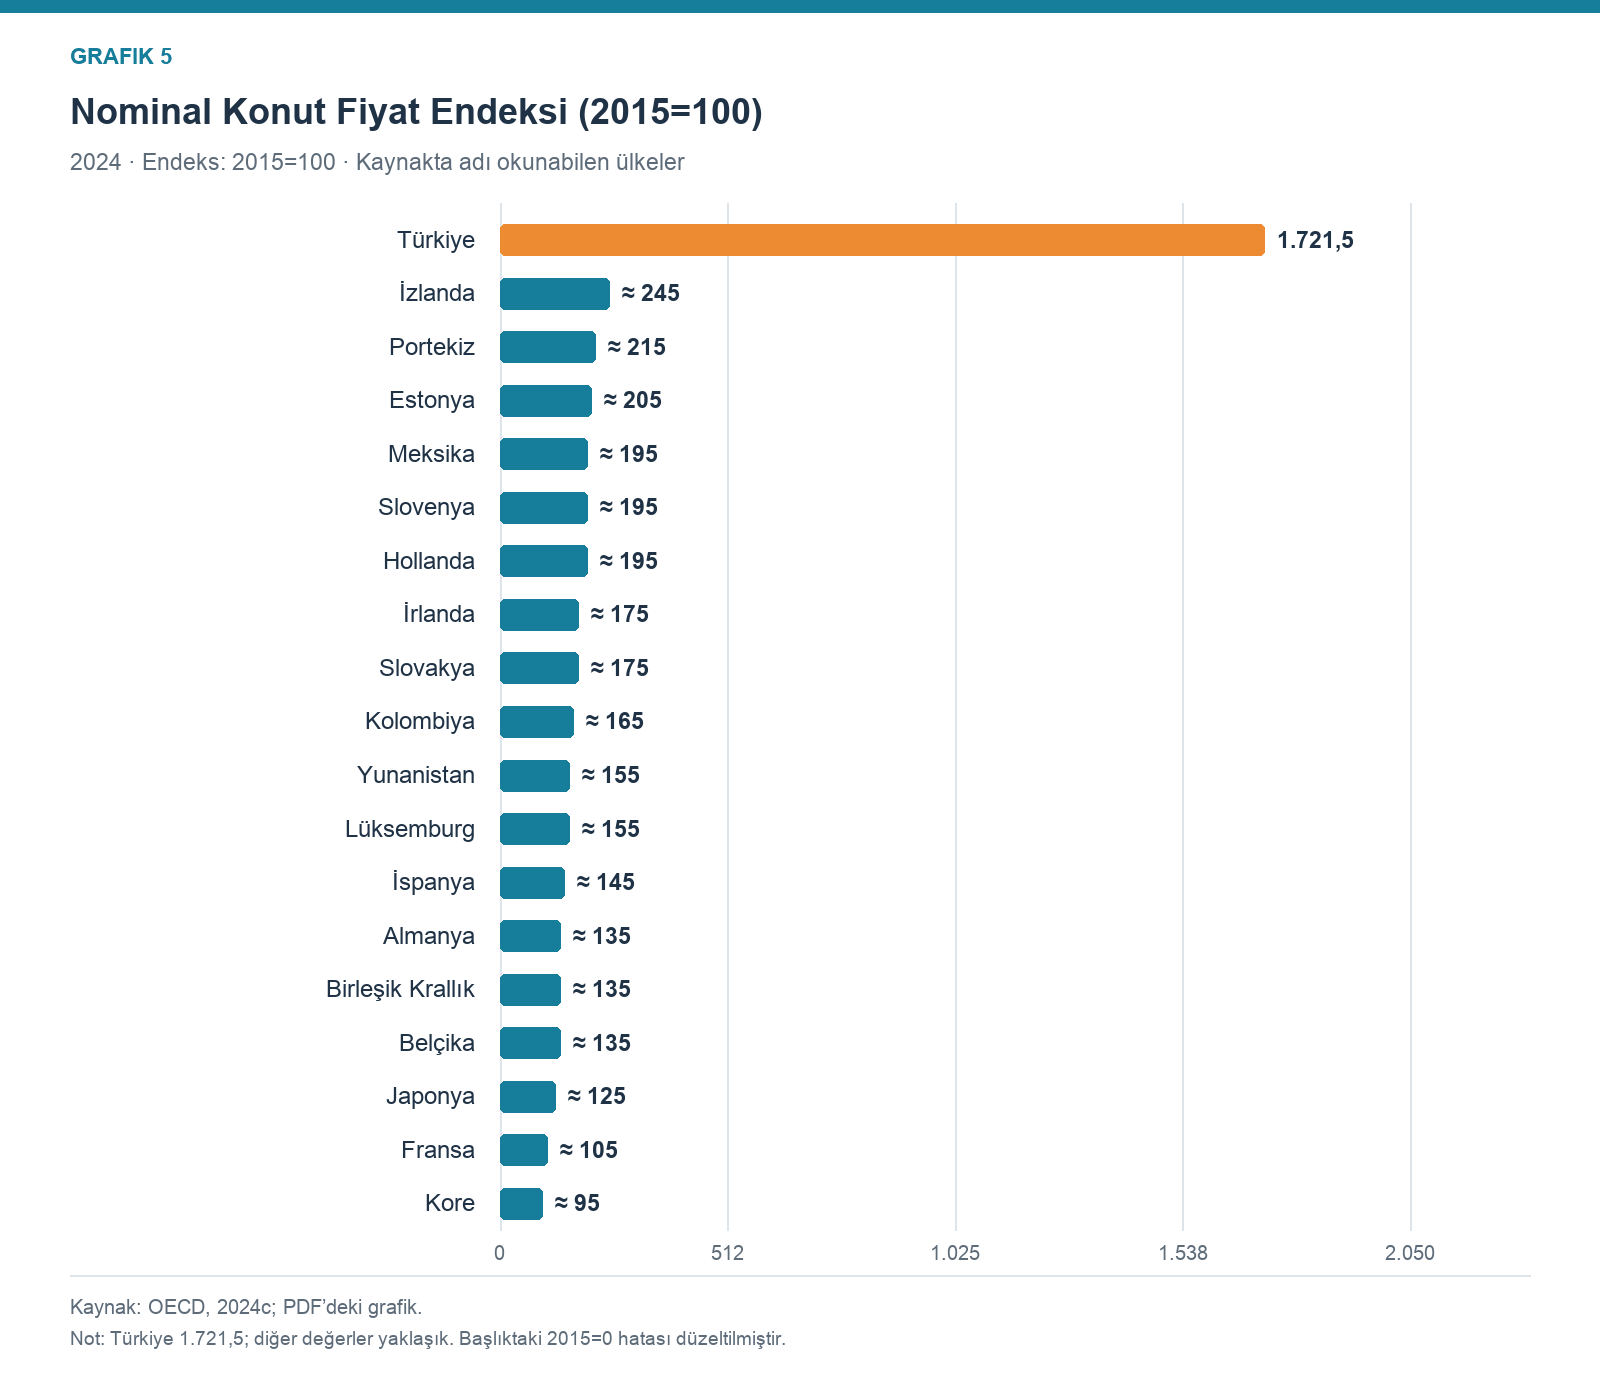
OECD verilerine göre Türkiye, konut ve kira fiyatlarında son on yılda açık ara dünya birincisidir. 2015-2025 döneminde konut fiyatları yaklaşık 20, kiralar ise 13,5 kat artmıştır. Bu artış oranları, Türkiye’yi hem nominal hem reel bazda OECD ülkeleri arasında zirveye taşımıştır. 2015-2025 döneminde konut fiyatları OECD ortalamasında reel olarak yüzde 33,4 oranında artış kaydederken üye ülkeler içinde en yüksek reel artış yüzde 78,4’le Türkiye’de yaşanmıştır. Yani Türkiye konut fiyatlarında reel olarak da OECD ortalamasının yaklaşık 2,5 katı üstünde bir artış yaşanmıştır. Ev fiyatlarındaki artış kiralara da yansımıştır. OECD’nin Konut Fiyat Endeksi verilerine göre, 2015’ten 2025’e Türkiye’de kira fiyatları 10 yılda 13,5 kat artmıştır. OECD’nin Konut Fiyat araştırmalarından referansla emlakmedya (28.06.2025)’de güncel rakamlarla hazırlanan bir habere göre Türkiye’de konut fiyatları 2015 yılında 100 birim kabul edildiğinde 2025’in ilk çeyreği itibarıyla 2.075,7 değerine ulaşmıştır. Bu on yıllık dönemde OECD ortalamasına göre ise konut fiyatları yüzde 90,2 artmıştır. Yani OECD ortalamasına göre 2015’te 1 milyon TL olan bir konut 2015’te yaklaşık 2 milyon TL’ye yükselirken Türkiye’de yükselmiştir.[6]
Enflasyonun çok üstünde olağanüstü fiyat artışlarıyla birlikte Türkiye’de konut satışlarının spekülatif amaca yöneldiğini birçok veriyle ileri sürebiliyoruz. Örneğin, ikinci el konuttaki satışların sürekli bir şekilde birinci el konut satışlarından yüksek olması, boşta tutulan yüksek konut sayısının yüksekliği vb. veriler konutun barınma ihtiyacından çok bir sürekli fiyat artış beklentisiyle güdümlenen yatırım ve değer saklama aracı olarak kullanıldığının bir işaretidir. Bu bağlamda TÜİK verilerinden düzenlediğim aşağıdaki Tablo’ya bakalım.
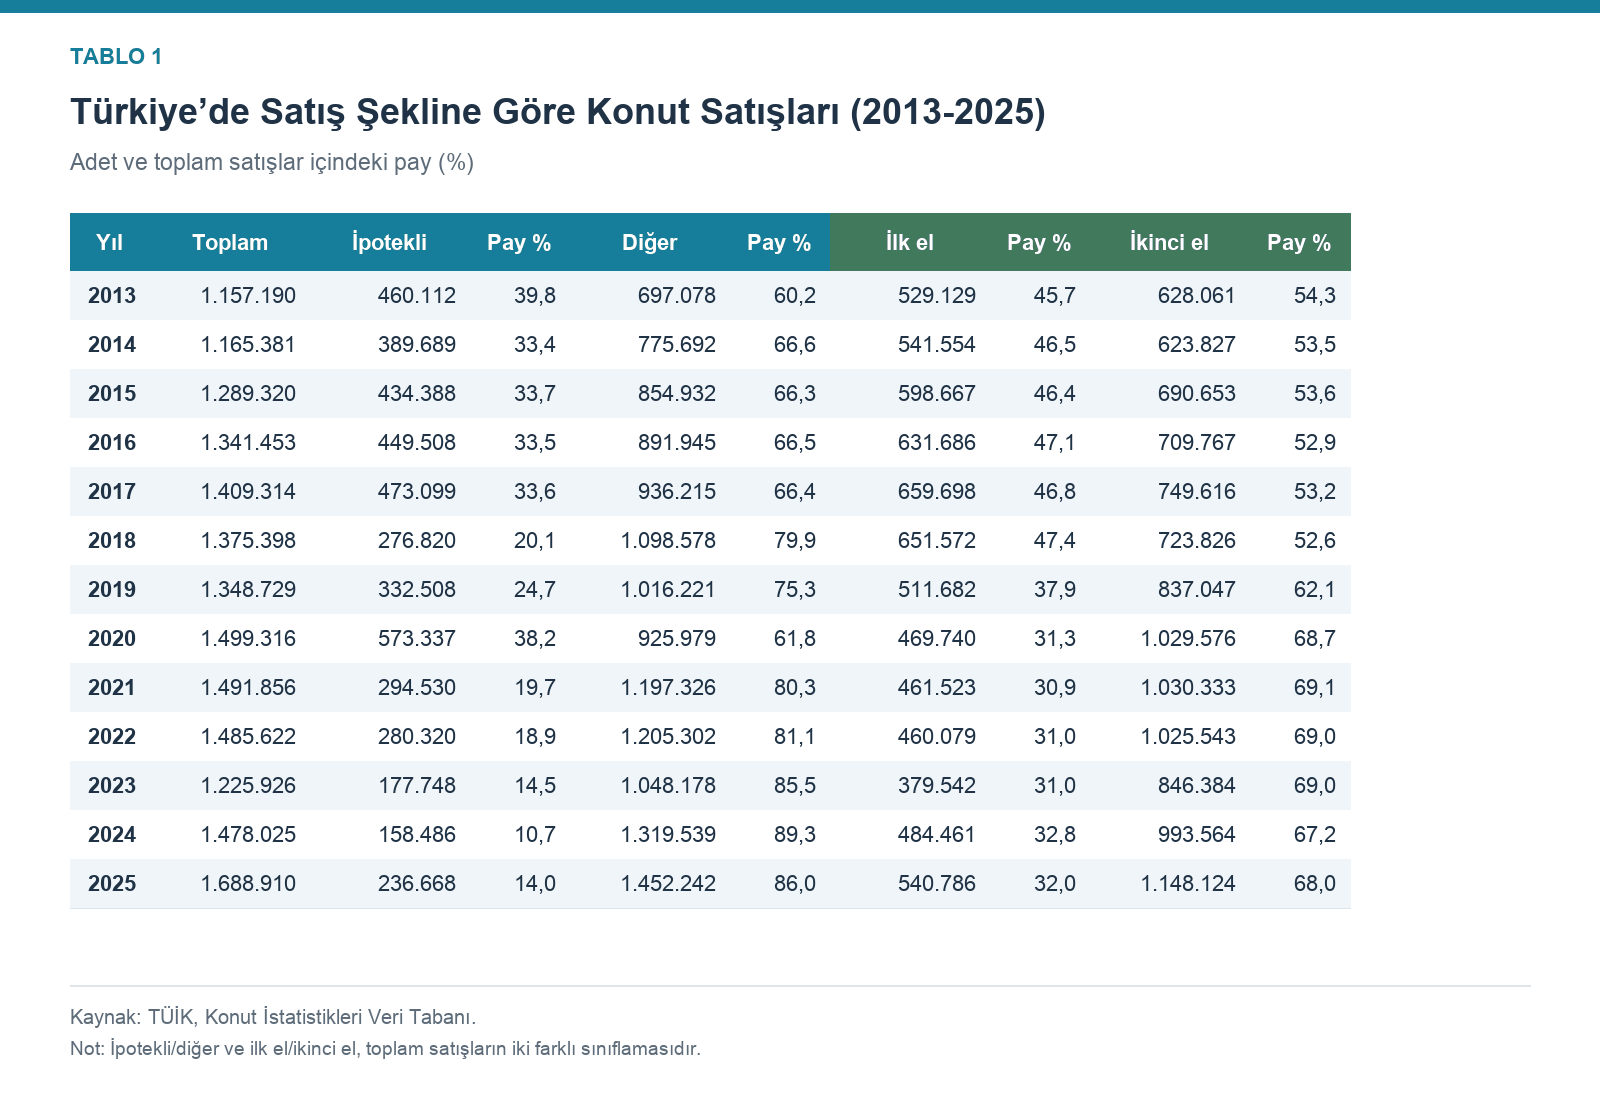
Tablo’da görüldüğü gibi Türkiye’de ikincil el satışlar 2018’e kadar birbirine yakın düzeylerde seyrederken, 2018’den sonra ikincil el satışlar birincil satışları neredeyse ikiye katlayacak seviyelere hatta bu seviyelerin üstüne çıkmıştır. İkincil el satışlardaki bu yükseliş trendi ipotekli satışlarda düşüş ve konut fiyatlarının olağanüstü artışlarla birlikte gerçekleşmektedir. Bu da göstermektedir ki; derin ekonomik krize rağmen birikimi olan kesimlerin önemli bir kısmı Türkiye’de konuta yatırım yapmaktadır. İpotekli konut satışlarının oldukça düşük düzeyde seyretmesi bu konutların büyük oranda nakit parayla alım satıma konu olduğunu göstermektedir ki Türkiye’de gelinen aşamada dar ve orta gelirli kesimlerin nakit alımlara gücünün yetmeyeceği çok açıktır. Bu durum, ikinci el konutların satış hacminin yüksekliğinin bir kısmı yüksek enflasyon ortamından korunmak diğer kısmının ise konutta spekülasyonun tetiklediği olağanüstü fiyat artışlarından kaynaklandığına işaret etmektedir. Her iki durumda da satın alanlar açısından konutun barınma amacıyla değil önemli oranda yatırım amacıyla işlem görmekte olduğuna işaret etmektedir. Aşağıdaki Grafik, ipotekli satış, birincil ve ikincil el satışlar arasındaki farkın ikincil el satışların lehine son yıllarda daha da arttığını net olarak göstermektedir.
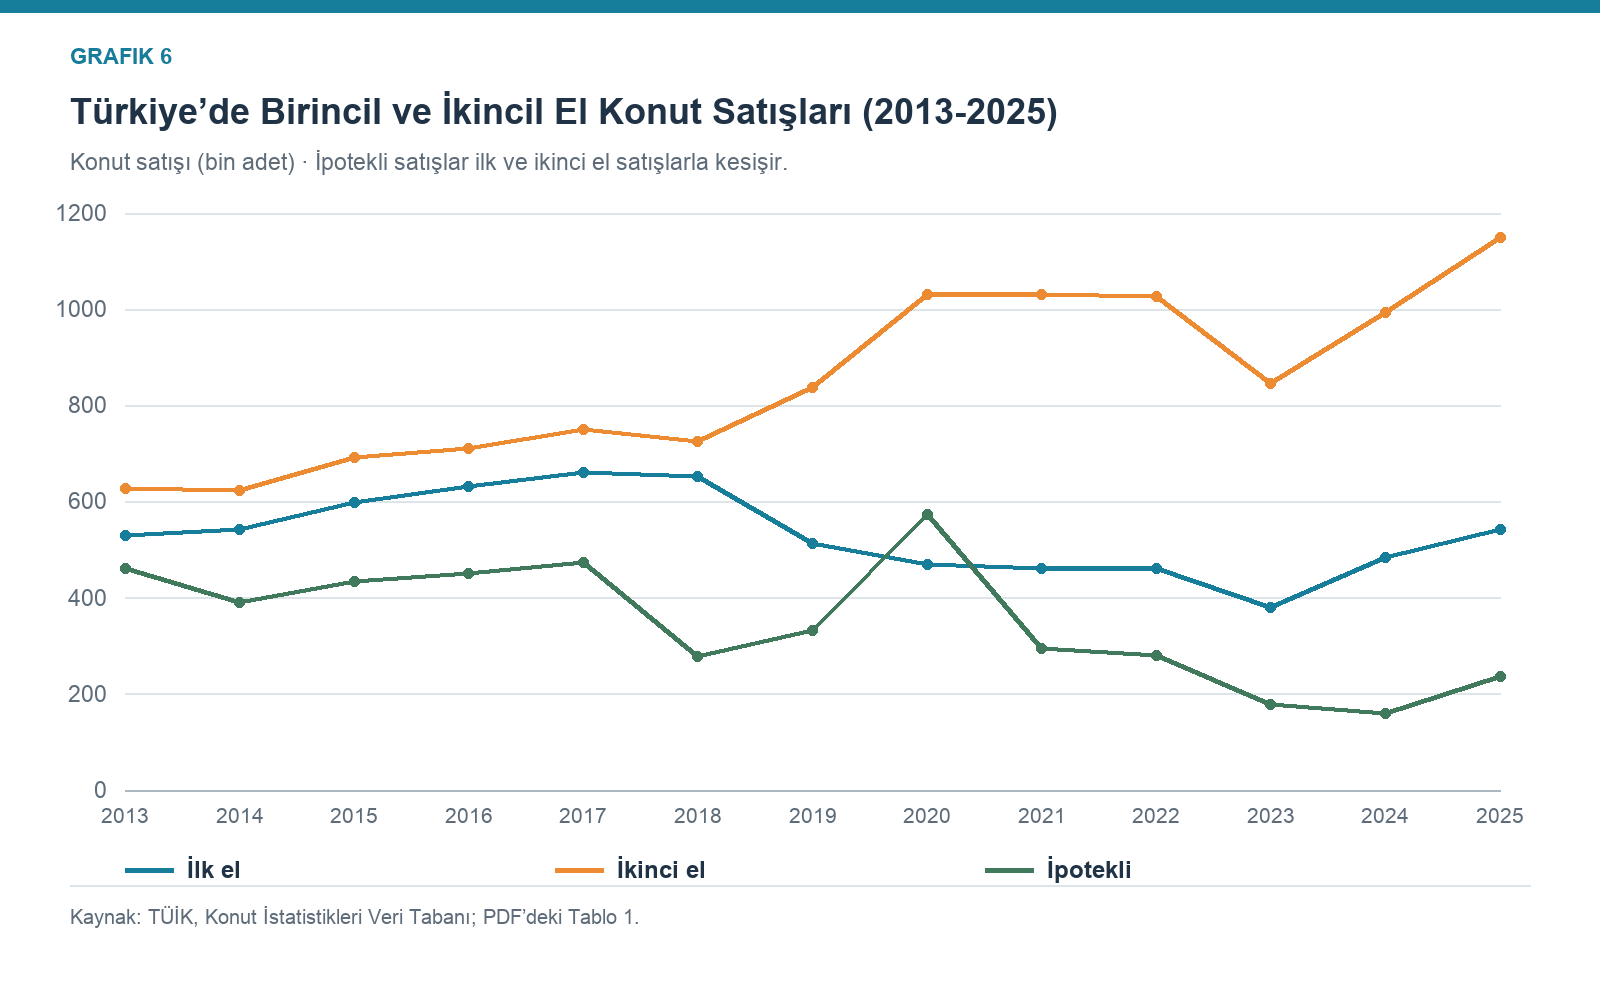
Türkiye’de konutun metalaşması ve büyük oranda spekülatif bir yatırım aracına dönüşmesi açısından bu tabloyu biraz daha yorumlamak faydalı olacaktır. İkincil el satışlardaki yüksek oranlar kısa vadeli al sat işlemlerinin de yüksek olabileceğine işaret etmektedir. İktisat literatüründe kısa vadeli spekülatif al-sat işlemleri genellikle bir yıl veya daha kısa sürede tekrar satışa konu olan konutlar üzerinden tanımlanmaktadır. Örneğin, Clark (2017)’de 2008 Mortgage Krizi öncesinde ABD’de 2006 yılında emlak balonunun zirve yaptığı bir süreçte bu tür işlemlerin toplam konut satışları içindeki payının %7,3’e ulaştığı tespit edilmiştir. Türkiye’de mikro veri olmaması nedeniyle doğrudan “kısa vadeli al-sat” oranı hesaplamak mümkün değildir. Ancak, TÜİK 2025 verilerine göre ikinci el satışlar toplam satışların yaklaşık %68–70’ini oluşturduğunu ve bu oranı ipotekli satışların oldukça düşük miktardaki hacmi ile birlikte gözönüne alırsak ikinci el piyasasında likiditenin oldukça yüksek olduğunu söyleyebiliriz. Ayrıca, bazı veri portallarına göre Türkiye’de ilanlara giren satılık konutların ortalama satış süresinin 30–40 güne inebildiği görülmektedir. 2025’te konut satışlarının tahminen %85’inin nakit gerçekleştiğine dair sektörel yorumlarda bu duruma işaret ediyor. Dolayısıyla yüksek ikinci el satış hacmi, kısa ilan süreleri ve büyük oranda nakit alım satıma dayanan ikinci el satışların yüksekliği, boşta tutulan konut stokunun yüksekliği vb. gibi göstergeler spekülasyona yönelik kısa vadeli konut alım satımın (real estate flipping) giderek artmaya başladığına dair bir yargıya dayanak sunmaktadır.
TÜİK veri tabanından yaptığım bir hesaba göre 2010’dan 2025 yılının sonuna kadar Türkiye’de toplamda 7.726.271 adet ilk el konut satışı, 12.247.163 adet ise ikinci el konut satışı yapılmıştır. Bu rakam Türkiye’de yaklaşık 39 milyon olduğu tahmin edilen mevcut konut stoku (bağımsız bölüm sayısı) ile karşılaştırıldığında toplam konut stokunun yaklaşık %32’sine tekabül etmektedir. 8, 5 milyon boş konut sayısı ise toplam konut stokunun yaklaşık %22’sine denk düşmektedir. İkincil el satış oranı her son 15 yılda her 10 konuttan en az 3’ünün satışa sunulduğu anlamına gelmektedir. Boş konut stoku ile birlikte düşünüldüğünde konuta spekülasyon amacıyla yatırımın önemli bir göstergesi olarak okunabilir. Bu konutların yüzde kaçının birden fazla kez satışa sunulduğunu bilemiyoruz ancak önemli bir kısmının böyle olması muhtemeldir.
Yukarıda saydığımız pekçok faktöre bakarak Türkiye’de konut balonunun şişmeye devam ettirdiğini söyleyebiliriz. Ancak, AKP iktidarının inşaat sektörünü ayakta tutmaya yönelik ısrarlı düşük faiz politikaları, sıklıkla tekrarlanan düşük faizli konut kredi kampanyaları, inşaat şirketlerine peşkeş çekilen kamu arazileri, zorunlu kentsel dönüşüm süreci, iktidar tarafından kayrılan büyük inşaat şirketlerine garantilerle ihale edilen büyük ölçekli kamu projeleri, vergi afları vb. araçlarla inşaat ve konut piyasasında daha derin ölçekli bir krizin sürekli ötelendiğini söylemek de mümkündür.
Büyük Ölçekli Projeler ve Büyüyen İnşaat Sermayesi
2002 sonrasında zorunlu kentsel dönüşüm kapsamında TOKİ ve Emlak Konut merkezli bir örgütlenme ile kent ve kamu arazileri belirli şirketlere peşkeş çekilirken, inşaat sektörünün diğer önemli bir ayağı olan altyapı ve büyük ölçekli projeler Yap-İşlet-Devret’in (YİD) bir yöntemi olan Kamu Özel İşbirliği (KÖİ) modeli ile belirli sermaye grupları palazlanmıştır. Türkiye’de başta duble yollar olmak üzere otoyol, köprü, baraj vb. ihaleye açılan büyük altyapı projeleri, devlet garantisi (ihale ve garantilerin önemli bir kısmı döviz cinsinden), arsa, arazi, vergi muafiyeti ve önemli oranda kamu bankalarından sağlanan kredi desteğiyle, KÖİ yöntemiyle gerçekleştirilmiştir. YİD-KÖİ yöntemiyle maliyeti oldukça yüksek olan otoyol, metro, köprü, baraj, tünel gibi altyapı projeleri, hastane, okul, cezaevi gibi sosyal tesislerin inşası kamu tarafından özel şirketlere ihale edilmektedir. Kamu ve özel bankaların kredi desteğinden yararlanan üstlenici firmalar, yapımını bitirdiği projeyi sözleşmede belirtilen süre dahilinde işletme hakkına sahip olmaktadır. Bu modelde ayrıca, projeyi üstlenen firmaya ya da konsorsiyuma devlet, işletme süresi boyunca asgari bir düzeyde kazanç garantisi vermektedir. Vadedilen kazancın altında bir hasılat oluşmuşsa aradaki fark Hazineden, görevli şirkete ödenmektedir. Dolayısıyla maliyetler projenin faydasından yararlanmayanlar da dahil tüm toplumsal kesimlere yüklenmektedir.
YİD-KÖİ modeliyle inşa edilen büyük ölçekli projelerin Türkiye halkına maliyeti oldukça yüksek olmuştur. Bu yöntemle ihaleleri kazanan sermaye gruplarına başta arazi temini olmak üzere, Hazine garantili uygun kredi koşulları, 20-30 yıl gibi uzun yılları kapsayan gelir kazancı, projelerin dolar ya da euro gibi döviz bazında ihaleye verilmesi vb. avantajlarla kaynak aktarımı sağlanırken, devlet ciddi yük altına girmiştir. Bu kapsamda 3. Boğaz Köprüsü ve 3. Havalimanı, Kuzey Marmara Otoyolu, şehir hastaneleri gibi AKP döneminde İstanbul’da hayata geçirilen büyük ölçekli projelerle uluslararası ve ulusal sermaye gruplarına önemli kaynak aktarımı gerçekleştirilmiştir. Örneğin, 2018 bütçesinde bu projelerin garanti kapsamında ayrılan 6.2 milyar TL’lik ödeneğin 3.6 milyar TL’si otoyol ve köprüler; 2.6 milyar TL’si ise şehir hastaneleri için projeyi üstlenen şirketlere aktarılmıştır. Sadece 2017 yılı bütçesinde KÖİ projelerine talep garantisi ve kira ödemesi bedeli olarak 1 milyar 435 milyon TL ödeme yapılmıştır. YİD, KÖİ modeliyle yaptırılan Yavuz Sultan Selim Köprüsü, Osmangazi Köprüsü, Avrasya Tüneli vd. Karayolları Genel Müdürlüğü (KGM) tarafından verilen yıllık yolcu garantisi doldurulamadığından aradaki farklar her yıl bütçeden ödenmeye devam etmektedir. Örneğin, KÖİ modeliyle yapılan projelerde 2018 yılında, kaydedilen kullanım değerinin sözleşmede garanti edilen değere oranı Avrasya Tüneli’nde %68, Osmangazi Köprüsü’nde %62, Yavuz Sultan Selim Köprüsü’nde ise yalnızca %30 olarak gerçekleşmiştir. İlgili projelerin işletmecilerine kamu bütçesinden sırasıyla 156 milyon, 1 milyar 425 milyon ve 448 milyon lira fark ödenmiştir. Sadece bu 3 projenin kamu üzerinde bir yıllık yükü 2 milyarın üzerinde olmuştur.
Büyük ölçekte projelerle ayrıca, inşaat faaliyetlerinin yapıldığı bölgelere yol açılarak yeşil alanların önemli bir kısmı imar kapsamına alınmıştır. Örneğin, İstanbul’un nefes borusu olan Kuzey Ormanları’nın yok edilmesi pahasına yeni kentsel arazi ve rantlar oluşturulmuş, inşaat şirketlerine konut üretimi alanında yeni yatırım alanları sunulmuştur. Ayrıca, bu projelerin ihalesinin döviz bazında yapılması Türkiye ekonomisi için ağır bir külfete dönüşmüştür. Örneğin, Ulaştırma Bakanlığı tarafından 2016 yılı sonunda gerçekleşen Gayrettepe-3. Havalimanı Metro ihalesi 999 milyon 769 bin avroya Şenbay-Kolin ortaklığına verildiğinde o dönemki mevcut avro kuru üzerinden yatırımın bedeli 3.5 milyar TL iken TL’de yaşanan değer kaybıyla döviz kurunun artması nedeniyle yatırımın bedeli 2018 Eylül itibariyle 7.6 milyar liraya ulaşmıştır.
İntes 2019 Raporu’na göre, Türkiye’de 1986 yılından bu yana 2018 yılı Eylül ayı itibariyle 239 KÖİ projesi imzalanmıştır. KÖİ sözleşmelerinde enerji sektörü 90 projeyle ilk sırada yer alırken, onu 42 karayolu projesi, 22 liman projesi, 19 havaalanı projesi, 21 sağlık projesi, 17 yat limanı projesi, 16 Gümrük tesisi uygulaması izlemiştir. İşletme Hakkı Devri (İHD) modeli ile yürütülenler hariç olmak üzere, uygulama sözleşmesi imzalanan projelerin toplam yatırım büyüklüğü 2017 yılı fiyatlarıyla 63,6 milyar dolara ulaşmıştır (İntes, 2019: 27). 2015 yılında toplam değeri 44,7 milyar Amerikan dolarını bulan 7 KÖİ projesi ile Türkiye, KOİ modeliyle dünyada en çok yatırım yapan ülke olmuştur. 2015 yılında dünya genelinde bu türden yatırımlar içindeki toplam payı yaklaşık %40’ı bulmuştur. Türkiye’nin 2015 yılında toplamda gerçekleştirdiği 44,7 milyar dolarlık KÖİ projesi tutarı, 11,8 milyar dolar ile ikinci sırada yer alan Kolombiya’nın 4 katı, 4,5 milyar dolar ile beşinci sırada yer alan Brezilya’nın 10 katıdır. Aynı yıl Türkiye’nin proje başına ortalama yatırım tutarı (6,3 milyar dolar) dünyada aynı türden toplam 300 projenin ortalama yatırım tutarının (372 milyon dolar) 17 katı olmuştur Türkiye’de 1986-2002 yılları arasında KÖİ modelinde yapılan yatırımların proje tutarı 12 milyar dolarken, 2003-2018 yılları arasında bu tutar 53 milyar doları, sözleşmelerin toplam değeri ise 134 milyar doları bulmuştur. Gelişmekte olan ülkelerdeki KÖİ projelerine dair bilgileri bir araya getiren Dünya Bankası (2019) veri setine göre Türkiye 2009-2018 arası 10 yıllık dönemde 116 milyar dolarlık yatırımla 3. sırada yer almaktadır. EPEC (2019) verilerine göre Türkiye Avrupa KÖİ pazarında, KÖİ modelini dünyaya kazandıran İngiltere’nin de önünde açık ara birinci durumdadır.[7]
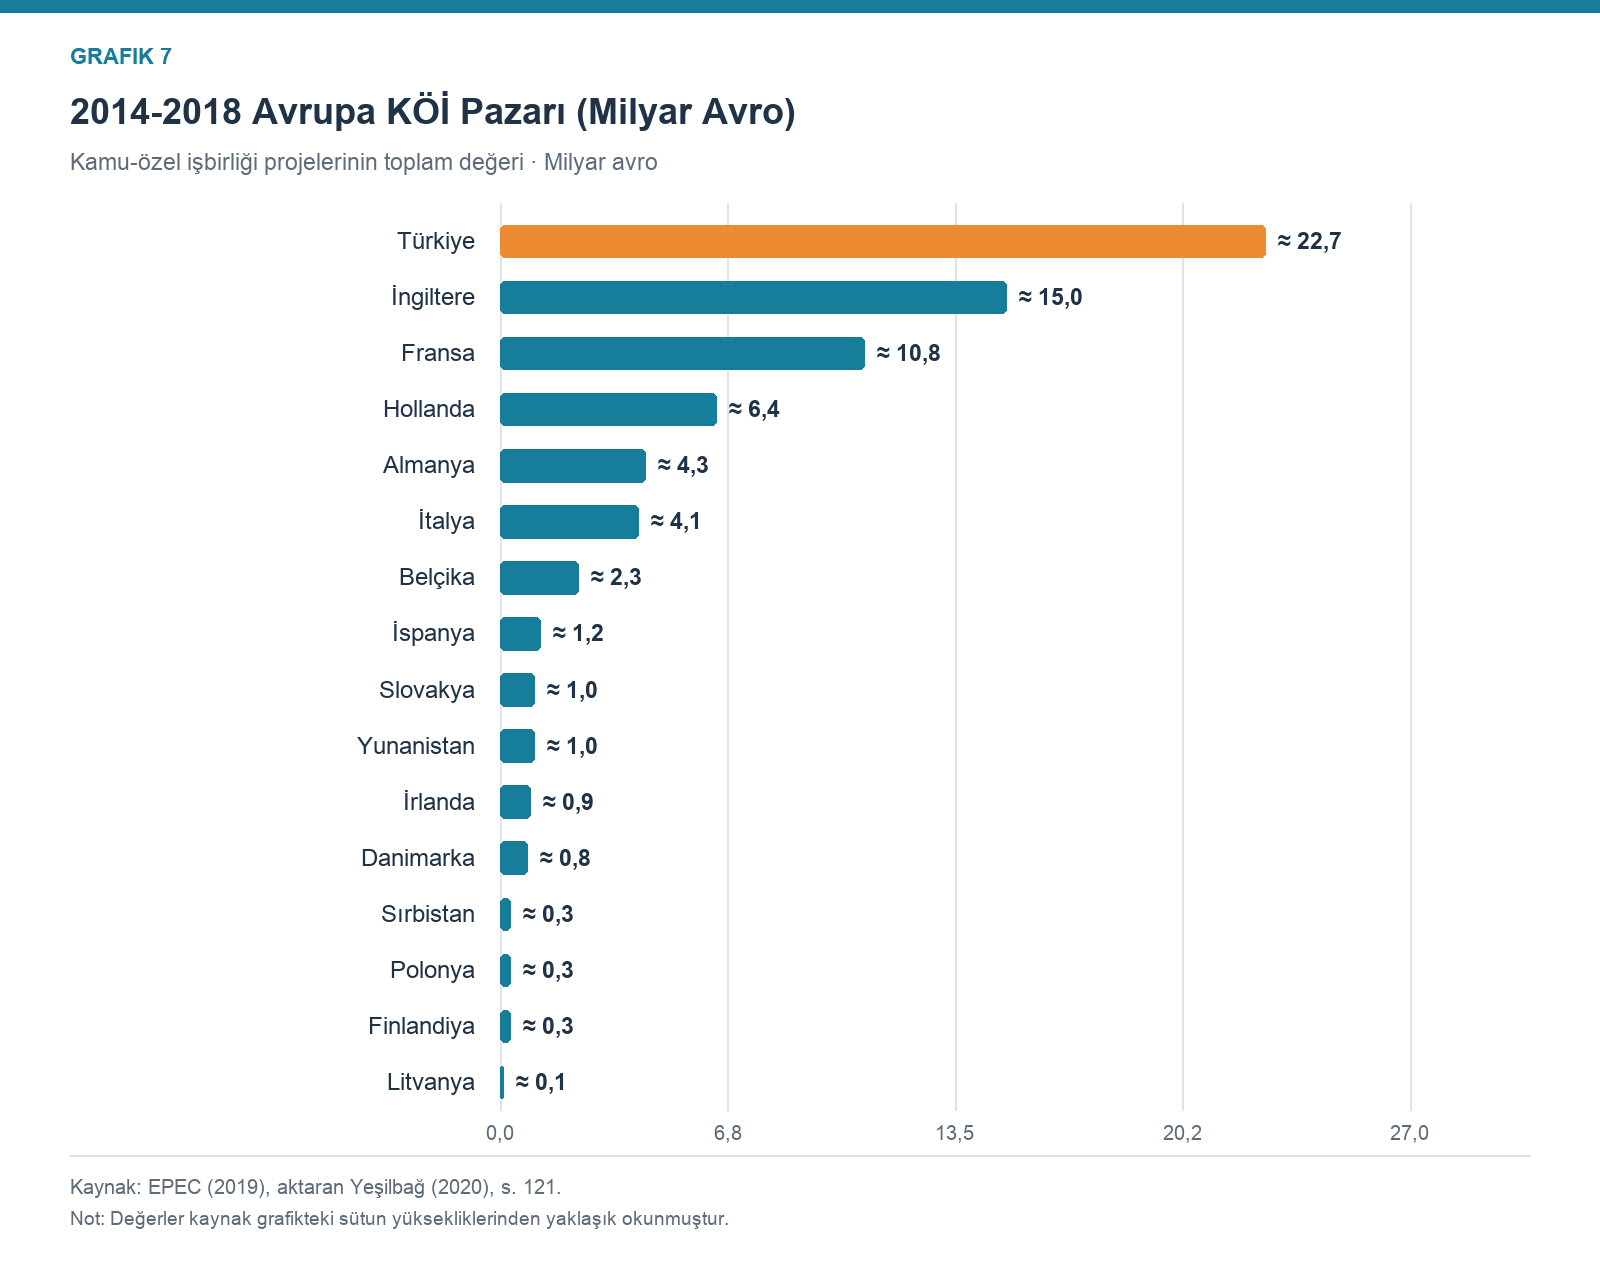
2020 yılında 137 ülkede 6 bin 400 ihalenin incelendiği Dünya Bankası (DB)’ye ait bir altyapı ihaleleri raporunda, listenin ilk 10’unda Türkiye’den 5 inşaat şirketi yer almıştır. Türkiye’den Limak 49 milyar dolar ile 1. olurken, 42,1 milyar dolar ile Cengiz İnşaat ve 40,4 milyar ile Kolin İnşaat ilk 5’e girmiştir. Daha güncel verilere göre Türkiye’de 2024’e kadar yaklaşık 257 KÖİ projesi gerçekleştirilmiş ve bu projelerin toplam ekonomik büyüklüğü 165 milyar doları bulmuştur. Engineering News-Record (ENR)’nin 2015-2019 yıllarını kapsayan araştırma sonuçlarına göre, Türkiye’de son beş içinde açılan 100 milyon lira ve üstündeki inşaat ihalelerini alan 300 şirket içindeki ilk 20 şirket, toplam ihale değerinin yarısını almıştır. Bu şirketler içinde ilk sırada Kalyon yer alırken, onu Kolin, Cengiz, Makyol, Özgün, IC İçtaş, Gülermak, Astur, Özaltın vd. takip etmiştir. ENR tarafından yayımlanan 2025 “Top 250 Uluslararası Müteahhitlik Firması” listesine göre de Türkiye’li müteahhitler yerini korumaktadır. Listeye giren 250 firmadan 45’i Türk müteahhitlik şirketi olmuştur. Türkiye inşaat firması sayısı bakımından Çin’in ardından ikinci sırada yer almaktadır. Türkiye’li firmaların 2024 yılı uluslararası proje değeri yaklaşık 20,8 milyar ABD doları seviyesindedir. Çinli firmalar toplamda 127,4 milyar dolarlık proje hacmiyle lider konumdadır.[8]
YİD modeliyle şirketlere kaynak aktarımı yapılarak projelerin maliyetleri halka fatura edilirken, öte yandan 2010 yılında bazı şirketlere vergi afları getirilerek de maliyetler halka yüklenmiştir. Gazeteci Fatih Yağmur’un yayımladığı belgelere göre, 2010 yılında çeşitli şirketlere ait 3 milyar 31 milyon 485 bin liralık vergi borcu silinirken, bunlar arasında inşaat şirketleri ve GYO’lar dikkat çekmiştir. Maliye Bakanlığı Ankara Merkezi Uzlaşma Komisyonu tutanaklarına göre 2010’da Emlak Konut GYO A.Ş.’nin 335 milyon borcunun yüzde 99,7’si, Akfen GYO A.Ş.’nin 20 milyon borcunun yüzde 98’i, Albayrak GYO A.Ş.’nin 56 milyon borcunun yüzde 97,8’i, Cengiz İnşaat San.Tic. A.Ş.’nin 422 milyonluk borcunun yüzde 100’ü uzlaşma yoluyla silinmiştir.[9]
YİD, KÖİ modeliyle yapılan projeler aynı zamanda Türkiye’de kimi şirketler kaynak aktarımı ve yolsuzluğa giden yolun kapısı olmuştur. AKP döneminde Kamu İhale Kanunu (KİK)’de yapılan çok sayıda değişiklikle KÖİ modeli ile yapılan büyük ölçekli projeler siyasal iktidarın kayırdığı şirketlere ihale edilmiştir. 2002 sonrasının AKP yönetimi döneminde sadece Kamu İhale Yasası’nda tam 32 kez değişiklik yapılmıştır (Sönmez, 2015: 31-2).[10] KÖİ projelerinin yapımı ve takibi konusunda hazırladığı haberlerle bilinen araştırmacı gazeteci Çiğdem Toker, “yolsuzluk, yoksulluk ve yasakları bitirme” vaatleriyle iktidara gelen AKP iktidarının kamu ihalelerini meşru ve doğru olmayan bir yöntemle uyguladığını belirtmektedir. Uluslararası Şeffaflık Örgütü’nün (UŞÖ) Yolsuzluk Algı Endeksi’ne göre Türkiye’nin 2018 yılında 35 OECD ülkesi arasında 34. sırada yer aldığına dikkat çeken Toker, Türkiye’deki yolsuzlukların önemli bir ayağının KÖİ projeleriyle gerçekleştirildiğine işaret etmektedir. Türkiye’de Kamu İhale Yasası üç temel yöntemi öngörmesine rağmen bunlardan biri olan pazarlık usulü (“davetli ihale yöntemi”) doğal afet, savaş, güvenlik gibi olağanüstü durumlarda işin daha hızlı bir şekilde görülebilmesi amacıyla yasaya konulmuş bir ihale yöntemidir. Ancak Toker’in de dikkat çektiği gibi maddede belirtilen koşullar sözkonusu büyük ölçekli projeler kapsamında oluşmamasına rağmen AKP döneminde kamu ihalelerinin büyük bir kısmı bu maddeye göre yapılmıştır. Bu yöntem olağanüstü durumlarda başvurulması gereken istisnai bir yöntem olmasına karşın AKP iktidarınca pazarlık usulü ihale yönteminin 21/b maddesi olağan ya da rutin bir şekilde uygulanmış, adeta “kural” olarak kullanılmıştır. AKP iktidarı bu yöntemle yüksek sözleşme bedelleri düzenleyerek proje maliyetlerini olağanüstü bir şekilde artırmış, ihaleleri hep aynı şirketlere paslayarak rekabeti kamu aleyhine adil olmayan bir şekilde sınırlamıştır. Ayrıca, KİK’teki istisnaların kapsamı AKP döneminde artırılmıştır. Kanun’a giderek artan sayıda “muafiyet” eklenmiştir. “Ak müteahhit cumhuriyeti!” Toker’in belirttiği gibi “2002 sonrası Türkiyesi’nin inşaat iskelesi, görünür gerçeğin yalnızca bir yüzünü yansıtmaktadır. 3. Köprü ve İstanbul Havalimanı, Osmangazi, Avrasya, Çanakkale, 30 şehir hastanesi ve KÖİ kapsamında Hazinenin garanti verdiği diğer projelere; kâr garantisi, ucuz kredi, vergi avantajı vd. yollarla olağanüstü avantajlar sağlanmıştır. AKP döneminde tüm kamu şirketlerini bünyesinde toplayarak kurulan Türkiye Varlık Fonu’nun (TVF) ise bu projelerin finansman sıkıntısını çözmek için yapılandırılmıştır. İnşaat sektörünün tavan yaptığı AKP döneminde Kamu İhale Yasası’na aykırı bir şekilde pazarlık usulü ile ihaleleri alarak süreçten en çok nemalanan firmaların başında Cengiz, Kolin, Kalyon, Nurol, Limak, MAPA, Bayburt Grup yer almıştır. Kamu adına en çok ihale açan kurumların başında ise KGM, TOKİ, DSİ, Adalet Bakanlığı, Valilikler ve belediyeler bulunmaktadır. (Toker, 2020: 15-73) .[11]
Konuyla ilgili çok sayıda araştırması bulunan gazeteci Bahadır Özgür ise, KÖİ’lerin mucidi sayılan İngiltere’nin özellikle sağlık sisteminin çökmesi üzerine modelden acilen vazgeçtiğine dikkat çekmiştir. Diğer Kuzey Avrupa ülkelerinin de KÖİ deneyiminin benzer şekilde sonuçlandığını aktaran Özgür’e göre, KÖİ yöntemiyle gerçekleştirilen projelerde “Devletin vergilerle topladığı ve gelecekte toplayacağı milyarlarca dolarlık kaynak bir avuç şirkete ve sahiplerine aktarılmıştır. Ve daha da önemlisi KÖİ projeleri “borç içindeki özel sektörü vurması muhtemel krizin, kamu ayağında yaratacağı depremin de baş müsebbibi olacaktır.” (Özgür, 2018).[12] Türkiye örneğinde KÖİ tipindeki projelerle özel sektörün yatırım risklerini devlet tarafından minimize edildiğini belirten Çarıkçı’ya göre, sermayenin büyük kentsel projelere yönelmesinin ardında metropollerde hizmet ve inşaat sektörünü canlandırarak istihdam yaratma, toprak rantlarını maksimize etme gibi güdüler yer almaktadır. Devletin büyük projelerle yeniden ölçeklendirilmesini Jamie Gough’a referansla açıklayan Çarıkçı, mekân, toplumsal ve iktisadi yönetsel kademeleri içine alan yeniden ölçeklemenin sınıf ilişkilerindeki dönüşümle geliştiğini belirtmektedir. Farklı sermaye kesimlerinin çıkarları farklı ölçekleri gerektirdiği derecede yeniden ölçeklendirmenin merkezinde rol üstlenen devlet, bu rolünü birikim sürecini kontrol etme gücüne sahip sermaye kesimlerinin hegemonyası altında yerine getirmektedir.[13]
Türkiye’de finansallaşma ve inşaat odaklı ekonomik büyüme süreci, konutun metalaştırılması, kentsel mekânların mutenalaştırması (soylulaştırma), emekçilerin artan oranda borçlandırılarak geleceklerinin ipotek altına alınması, deprem riski nedeniyle zorunlu kentsel dönüşümün istismarı, büyük ölçekli projeler ile belirli sermaye gruplarının palazlanması ve yolsuzluk ihaleleri temelinde sürdürülmektedir. Şimdi de bu sürecin konut üretim boyutunun özelliklerine göz atalım.
Artan Konut Üretimi ve Derinleşen Barınma Sorunu
Türkiye’de inşaat sektörü ve konut üretimine dair politikalar kapitalist üretim ilişkilerinin ulusal dönüşümle kurumsallaştığı Cumhuriyet’ten bu yana gerek iktisadi gerek sosyal ve gerekse siyasal amaçlar doğrultusunda şekillenmiştir. Cumhuriyet tarihi boyunca sanayileşme ve “kalkınma” hedeflerinin yükünü çeken emekçilerin barınma sorununun sağlıklı bir şekilde çözümüne dair kaydadeğer bir politika izlenmemiş, askeri ve sivil bürokrasiye yönelik yapılan sınırlı lojmanlar dışında emekçilere yönelik sosyal konut yok denilecek bir düzeyde üretilmiştir. 1960’dan 1080’e kadar planlı ekonomi dönemlerinde emekçiler gecekondularda kendi kaderine terkedilmiştir. SSK, BAĞ-KUR, OYAK ve Ankara, İzmir, Kocaeli gibi kimi yerel yönetimlerin öncülüğünde oldukça kısıtlı düzeyde kamu kaynaklarıyla inşa edilen oldukça düşük miktardaki konutlar dışında emekçiler gecekondu alanlarında derme çatma yapılar inşa ederek yaşamını sürdürmek zorunda bırakılmıştır. Sonuçta Türkiye kentleri eşitsiz ve bileşik bir gelişen kentleri emekçilerin yaşam alanlarında altyapıdan yoksun oldukça sağlıksız ve de depreme ve doğal afetlere karşı korunaksız bir şekilde yapılandırılmıştır.
Cumhuriyet tarihi boyunca sanayinin ve gelişen kentlerin işgücü ihtiyacını karşılamak üzere kentlere göçe zorlanan emekçilerin barınma sorununu çok büyük oranda gecekondulaşmaya havale eden Türkiye’de devletinin sosyal konut politikası yoktur demek abartı olmayacaktır. Türkiye devleti, sosyal konut politikasının bir gereği olan sağlıklı ve güvenilir koşullarda “bedelsiz” ya da olabildiğince düşük maliyet ve kira bedeliyle konuta erişimi sağlama yaklaşımından ziyade, finansman sübvansiyonu ve maliyet azaltımı temelli bir modelle konutta mülkiyet kazandırma yönünde bir tercihte bulunmuştur. Bu tercih ise dar gelirli emekçi kesimleri oldukça sağlıksız ve doğal afetlere karşı korunaksız koşullarda barınmaya maruz bırakmıştır. 1945’den itibaren 1980 öncesine kadar Avrupa’daki sosyal konut modelleri ile kıyaslandığında Türkiye’de sosyal konut üretimi yok denecek bir düzeyde gerçekleşmiştir. 2002 yılı öncesinde Türkiye’de konut üretimi büyük ölçüde özel sektör ve bireysel üretime dayanmış, işçi ve dar gelir gruplarına yönelik kamu üretimi yok denecek düzeyde sınırlı kalmıştır. Aşağıdaki Tablo bu durumu net olarak yansıtmaktadır.
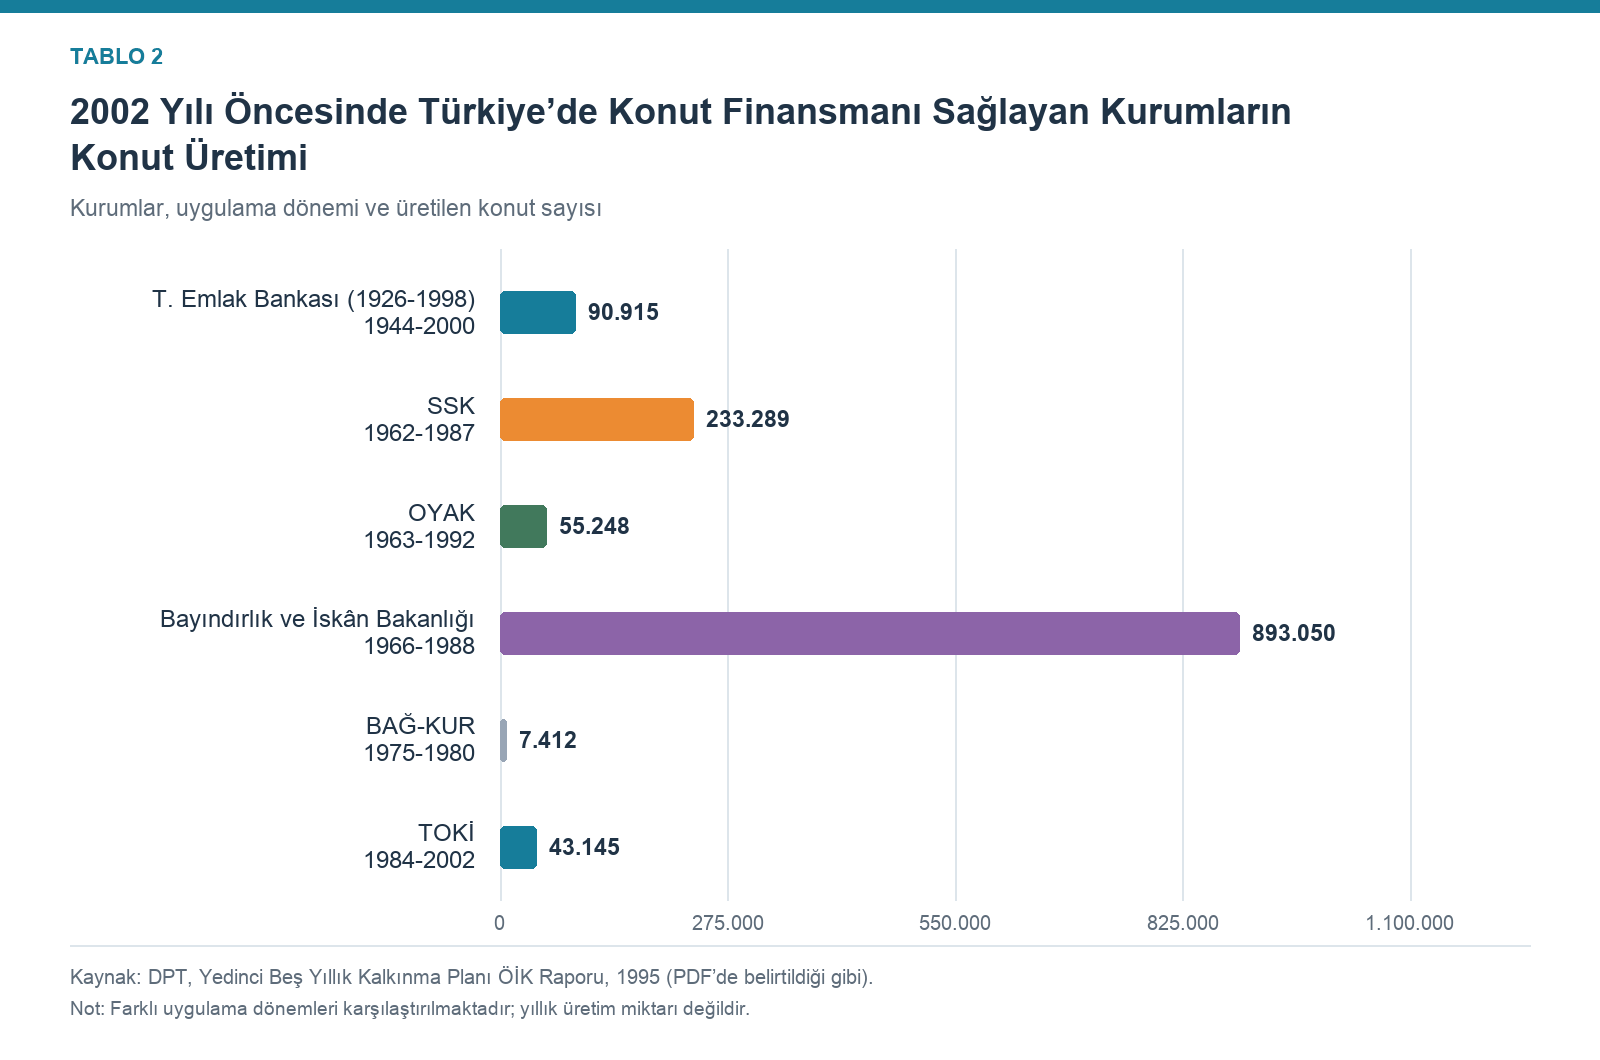
Yukarıdaki Tablo’yu genel bir çerçeve içinde yorumlamak bize daha net bit fikir sunacaktır. Yukarıdaki Tablo’da yer alan rakamlar toplandığında 2002 yılı öncesinde Türkiye’de kamu finansmanı yoluyla üretilen toplam konut sayısı 1.323.059 adettir. Türkiye’de 2000 yılı Bina Sayımı sonuçlarına göre toplam konut stoku yaklaşık 16,24 milyon adet olup, kamu desteğiyle üretilen sosyal konut ve lojmanların toplam konut stoku içindeki payı yaklaşık %7,25 düzeyindedir. 2002 yılı öncesinde SSK ve TOKİ tarafından desteklenen konut üretimi Tablo’ya göre toplamda 276.434 olarak gerçekleşmiştir. Bu rakam toplamda 1.323.059 adet olan kamu destekli konut üretiminin yaklaşık %20,9’una, bu tarihte yaklaşık 16.235.830 daire/adet olarak hesaplanan Türkiye’deki toplam konut stokunun ise yalnızca %1,7’sine denk gelmektedir. Ki, bu yüzde 1,7’ye de dar gelirli kesimlere yönelik konut üretimi demenin mümkün olmadığını Türkiye’de konut sorunu üzerine çalışan neredeyse her araştırmacının ortak bir kanaatidir.[14]
DPT, (2001)’e göre 2002 yılı öncesinde Türkiye’de kamu kuruluşlarının konut üretimi, ağırlıklı olarak ucuz ve sübvansiyonlu kredi mekanizmaları, tahsisli/kiralık lojman uygulamaları ve kooperatif destekleri yoluyla gerçekleştirilmiştir. Ucuz ve sübvansiyonlu kredi yoluyla mülkiyet devri kamu bankaları ve kamu kurumları aracılığıyla uygulanmıştır. Özellikle Emlak Bankası, TOKİ’nin erken dönem uygulamaları ve kısmen BAĞ-KUR tarafından piyasa faiz oranlarının altında 15-25 yıl arasında uzun vadeli krediler ile konut üretimine destek sunulmuştur. Bu konutlar kredi mekanizmalarıyla hak sahiplerine satış yoluyla devredilmiştir. Özellikle 1960’lardan itibaren uygulanan kooperatif destekli dolaylı finansman yönteminde kamu, konut üretimi için yapımcı değil maliyet düşürücü ve finansman sağlayıcı rolünü üstlenmiştir. Bu kapsamda konut kooperatiflerine arsa tahsisi, düşük faizli kredi ve altyapı yatırımı desteği sunulmuştur. Bu modelde konutlar hak sahiplerine kooperatif eliyle kazandırılmıştır. SSK tarafından desteklenen tahsisli veya kiralık konut (lojman) modeliyle ise özellikle kamu personeline yönelik kiralık konut üretilmiştir. Kamu kurumlarının mülkiyetinde olan bu konutlar satışa konu edilmeden piyasanın altında bir kira bedeliyle sosyal tahsis biçiminde kullandırılmıştır. (Bayındırlık ve İskân Bakanlığı, 1996). Ancak, memurlara yönelik üretilen lojman niteliğindeki bu konutlar 1980 sonrasında satışa sunularak büyük oranda eritilmiştir. Çevre ve Şehircilik Bakanı’nın yaptığı açıklamalara göre 2019 yılı itibariyle kamu kurum ve kuruluşlarının elinde toplam 249.514 adet kamu lojmanı kalmıştır. Bunun 218.575’i genel bütçeli idarelere, 30.939 adeti ise diğer kamu kurumlarına tahsis edilmiştir. (AA, 28.11.2019).[15] Güncel verilere göre yaklaşık 39,1 milyon olduğu tahmin edilen toplam konut stoku içinde Türkiye’de kamu lojmanının şu andaki payı yaklaşık %0,64’e tekabül etmektedir. Kamu personeli lojmanları ve düşük bedelle sağlanan sosyal konutların toplam stok içindeki payının ise %1,2 civarında olduğu tahmin edilmektedir. (Euronews Türkiye, 2022). [16]
TOKİ 2024 yılı istatistiklerine göre Türkiye’nin en büyük konut üreticisi TOKİ tarafından üretilmiş konut sayısı yaklaşık 1,34 milyon adettir. (TOKİ, 2024). Bu rakam yaklaşık 39,1 milyon olduğu tahmin edilen konut stoku içinde yaklaşık %3,4 düzeyindedir. Ki, TOKİ’nin ürettiği konutların daha çok orta ve üst sınıflara yönelik gerçekleştiği ve bunun için sosyal konut sayılamayacağı çok sayıda araştırmacı tarafından belirtilmektedir. Bu bölümün başlarında yer verdiğimiz bilgilere göre 2000 yılı itibariyle kamu desteğiyle üretilen sosyal konut ve lojmanların bu toplam konut stoku içindeki payının yaklaşık %7,25 düzeyinde olduğunu hatırladığımızda AKP döneminde kamunun üretimini temsilen TOKİ’nin üretimi toplam konut stokunun yüzde %3,4’dür. Yani kendisinden önceki dönemin yarısı bile değil! Ki, TOKİ’nin ürettiği konutların sosyal konut olmadığı ya da dikkate alınmayacak kadar düşük miktarda sosyal konut ürettiği gerçeği ile birlikte düşünüldüğünde içler acısı bu tablo Türkiye’de zirve yapan barınma/konut krizine ayna tutmaktadır. AKP döneminde rekor seviyedeki konut üretimine rağmen konutta tekelleşmenin işareti olarak evsahibi oranı önemli oranda düşmüş ve kiracı oranı ise önemli oranda artmıştır. Ki bu eğilim nüfus artış hızının oldukça düşmesine rağmen gerçekleşmektedir.[17]
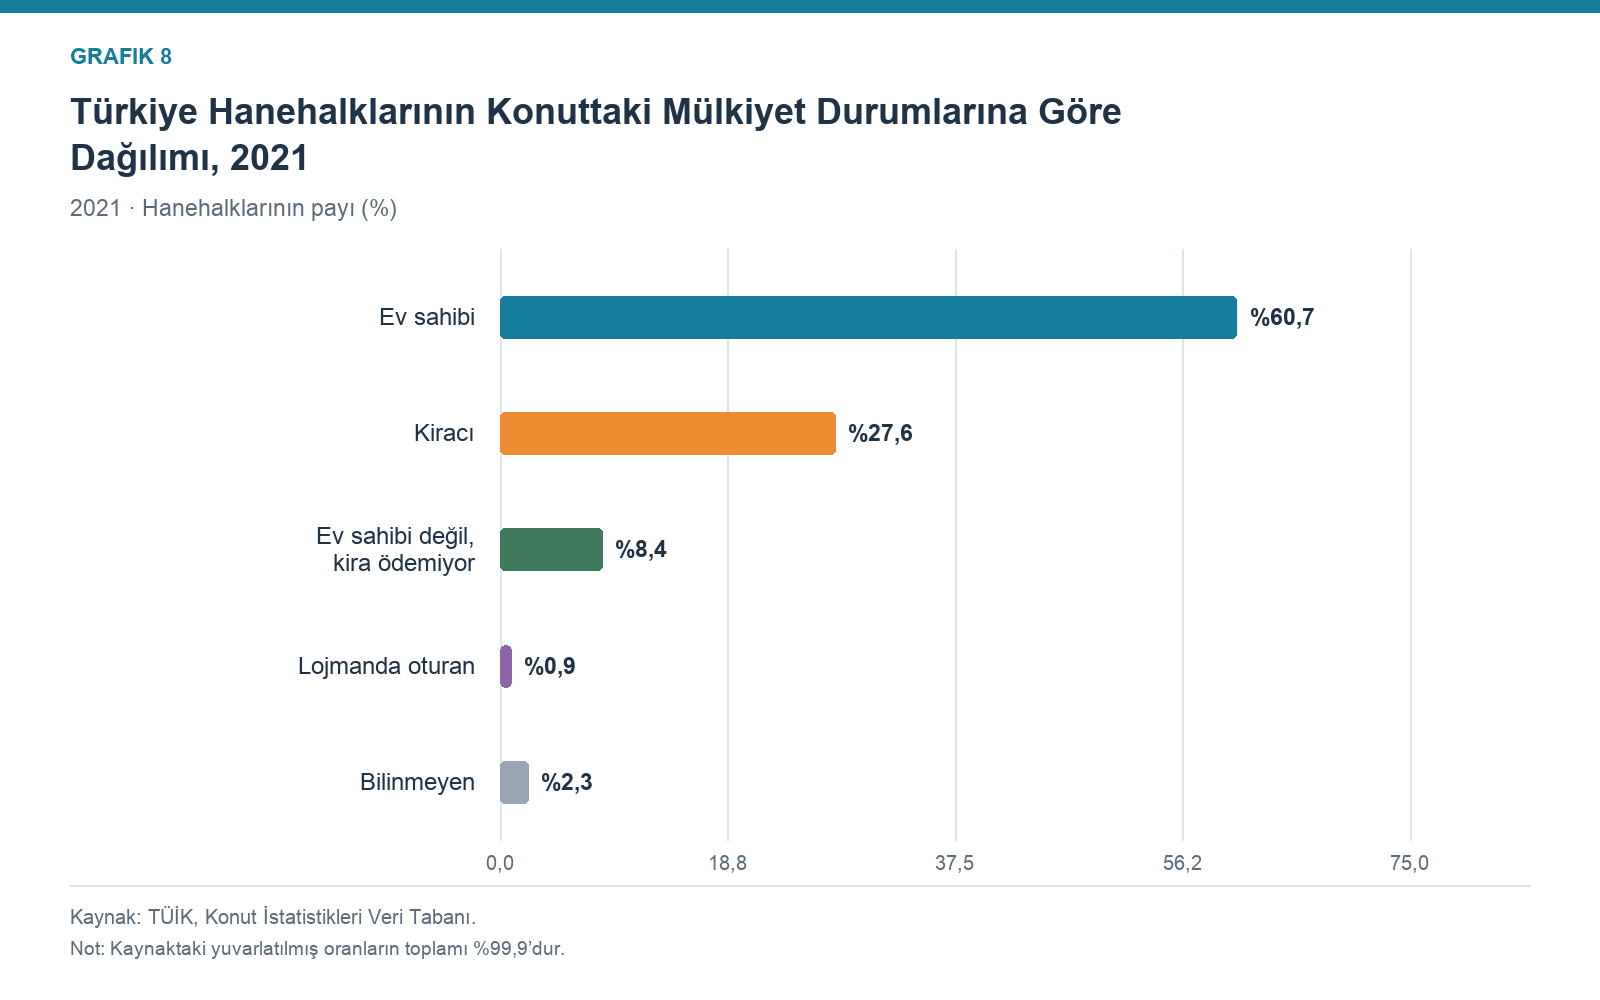
TÜİK 2021 verilenine göre Türkiye’de evsahibi oranı %60,7, kiracı oranı ise %27,6’dır. Kiracı oranına lojmanda oturanlar, evsahibi olmadığı halde kira ödemeyenler ve bilinmeyenler de eklendiğinde yüzde 40’a yaklaşıyor. Türkiye’deki hanelerin 2000’li yılların başında yaklaşık %22’sinin kiracı olduğu tahmin edilmektedir. Dağa taşa inşaat yapıldığı 25 yıllık bir dönemin ardından son yıllarda kiracı oranının %40’lara yaklaştığına, ev sahipliği oranının ise %56–%57 seviyelerine kadar düştüğüne dair daha güncel veriler medyada sık sık yer bulmaktadır.[18]
Gelinen aşamada Türkiye’de mevcut evsahibi olmayan kitlenin konuta erişimi artık hayal olmuştur. Bugün, 2+1 (85–100 m²) ikinci el bir dairenin fiyatı bile Türkiye metropollerinde ortalama 6-8 milyon TL olduğu düşünüldüğünde bu rakam sıfır faizle bile 20 yıllığına taksitlendirildiğinde taksit miktarı aylık 25-33,3 bin TL olmaktadır. O da sıfır faizle! 28 bin asgari ücretli için ev almak hayal olduğu gibi ortalama kira oranı bu tür kentlerde 25-35 bin TL arasında seyretmektedir! Bu durum Marx’ın ikincil sömürü dediği biçimin en trajik kanıtlarından biridir! İnşaat, finans, ticaret, sanayi kökleriyle sermaye gruplarının gayrimenkulde yoğunlaşan sermaye yatırımları ise olabildiğine büyümüş ve sürecin en kazançlı kesimini oluşturmuştur.
Türkiye’de yapılan AVM, işyeri ve lüks konut siteleriyle gayrimenkul yatırım ortaklığı (GYO)’lar ve birikim sahibi bireysel yatırımcılar gayrimenkul zenginlerine dönüşmektedir. Üst başlıklarda vurguladığımız gayrimenkulde tekelleşme eğilimi Türkiye’de hızla işleyen bir süreçtir. Örneğin, 2000 öncesinde Borsa İstanbul (BİST; o tarihlerde İMKB) bünyesindeki bir elin parmaklarını geçmeyen gayrimenkul ortaklığı (GYO) 2025 itibarıyla borsada 48’e yükselmiştir. BİST’te işlem gören GYO’ların toplam portföy değeri 30 Haziran 2025 itibarıyla yaklaşık 1,5 trilyon TL olarak belirlenmiş olup, portföyün büyük bir kısmı ofis, otel, perakende (AVM) ve konut yatırımlarından oluşmaktadır. Türkiye Sermaye Piyasaları Birliği (TSPB) ile Gayrimenkul Yatırımcıları Derneği (GYODER) işbirliğinde hazırlanan araştırmaya göre, 30 Haziran 2025 itibarıyla GYO’ların toplam portföy değeri 1,5 trilyon liraya yükselmiştir. Devam eden yatırımları 320 milyar liraya ulaşan GYO’ların portföylerindeki arsa ve arazilerin değeri 158 milyar liraya, ofis, otel, perakende, konut ve lojistik yatırımlarının toplamı 678 milyar liraya yükselmiştir.[19] Bir yanda artan kiracı oranı ve yükselen konut ve kira fiyatları öte yanda tekelleşen gayrimenkul şirketleri…
Türkiye’de son yıllarda ekonomik krizin ve konut fiyatlarındaki astronomik artışların tetiklediği barınma krizi, yargının da en üst gündem maddelerinden biri haline gelmiştir. Metropollerde boşta duran milyonlarca daireye rağmen Türkiye halkı konut krizinden en fazla etkilenen ülkelerden biri durumundadır. Ev kiraları enflasyonun çok üstünde olağanüstü seviyelere tırmanırken, iktidardaki AKP yönetimi olası büyük tepkilerinin önünü almak için kiralara %25 tavan fiyat kararı almıştı. Ancak, alınan önlemler sorunu çözmekten uzak kalmıştır. Öyle ki, son yıllarda Türkiye’de yargı sistemini en çok meşgul eden iki gündemden birisi evsahibi kiracı dosyaları, diğeri ise yaşamını kaybeden vatandaşların ardından borç yükü bırakması nedeniyle varisleri tarafından açılan reddi miras davaları olmuştur. Örneğin, Adalet Bakanlığına bağlı Adli Sicil ve İstatistik Genel Müdürlüğünün Adli İstatistikler 2020 Raporu’na göre, 2017-2020 yılları arasında mirasla ilgili açılan dava sayısı toplamda 30 bin 861’dir. Bu konuda 2020’de açılan dava sayısı 2017’nin 108 kat üstünde seyretmiştir. Avukat Elvan Kılıç’ın verdiği bilgilere göre, Türkiye’de 2019 yılında her 100 kişiden 78’i reddi miras talebiyle mahkemeye başvuru yapmıştır. 3 Ağustos 2022 tarihli Hürriyet gazetesinde İsmail Sarı tarafından hazırlanan bir habere göre, ev sahibi ve kiracı anlaşmazlıklarına dair davaların yargıdaki yükü 2022’de 50-60 civarına çıkmıştır. Konuyla ilgili görüşlerine başvurulan Tüketici Konfederasyonu Başkan Vekili ve Tüketici Başvuru Merkezi Genel Başkanı Avukat İbrahim Güllü, kiralara getirilen %25 vd. sınırlandırmalar karşısında ev sahiplerinin eski kiracılara psikolojik baskı yaptığını söyleyerek ev sahibi kiracı arasında tahliye, kira tespit, kira alacağı şeklindeki davaların olağanüstü bir miktarda arttığını belirtiyor. Gayrimenkul Hukuku Derneği Başkanı Avukat Ali Güvenç Kiraz ise son yıllarda açılan her iki davadan birisinin kiracı mal sahibi arasındaki ihtilaf olduğuna dikkat çekiyor. Kiralık konut fiyatlarının olağanüstü artışı, ev sahipleri ile kiracılar arasındaki uyuşmazlıkların artmasına, “kiracıların tahliyesi” ve kira tespit davaları Türkiye yargısındaki ağırlığı dramatik şekilde artmaktadır. Örneğin Adalet Bakanlığı verilerine göre Ocak 2023–Ekim 2025 döneminde kira uyuşmazlıkları nedeniyle açılan arabuluculuk dosyası sayısı 443 679’a ulaşmıştır. Tahliye konulu dava dosyaları 2024’te 127.676’ya çıkmıştır.[20]
Artan kiracı oranı, tahliye ve kira tespiti amaçlı evsahibi kiracı davaları ve barınma krizi, nüfus artış hızındaki azalışa ve rekor düzeyde konut üretimine rağmen düşen evsahibi oranı ve de Borsa’da semiren gayrimenkul ortaklıları ve fonları! Sanırım bu tablo yeryüzünde emekçileri artan oranda yaşamboyu kiracı durumuna sürükleyerek yeryüzünün tüm kaynak ve servetinin giderek azalan bir nüfusun elinde temerküz etmesi yönündeki “neoliberal” kapitalizmin Türkiye’deki özet ifadesidir. Örneğin, Gelir ve Yaşam Koşulları Araştırması’na göre, Türkiye’de en zengin %20’lik nüfus grubu toplam gelirden yaklaşık %48,1 pay alırken, en yoksul %20’lik grup aldığı pay %6,3 seviyesindedir. Ayrıca, TÜİK verileri en zengin %5’lik grubun gelirin yaklaşık dörtte birini (yaklaşık %23) almasına karşılık, en yoksul %5’lik grubun payının yalnızca yaklaşık %1 olduğunu göstermektedir. Servet dağılımına baktığımızda ise Türkiye’de en zengin %1’lik kesimin ülkenin toplam servetinin yaklaşık %39,5–%40’ını kontrol ettiğini görmekteyiz.[21]
Gayrimenkullerin bir servet unsuru olduğunu düşündüğümüzde hem dünyada hem de Türkiye’de servet birikiminin giderek küçük bir azınlığın mülkiyetinde yoğunlaştığına tanık olmaktayız. Kapitalizmin inşaat sektörü emekçilerin sağlıklı yaşam ve barınma sorununu çözmek için değil, reel ve finansal sektör kapitalistlerinin birikim yapmasına ve rantla geçinen gayrimenkul zenginlerinin oluşmasına yönelik işlemektedir. Gelinen aşamada kapitalizm doğayı hızla tahrip edip büyük toplumsal yıkımlara neden olurken, kapitalistler ve dünyanın zenginleri servetine servet eklemenin derdiyle yanıp tutuşmaktadır! Toplumsal emeğin ürünü olmasına karşın kapitalistin mülkiyetinde yabancılaşmış bir güç olarak toplumsal emeğin karşısında yer alan sermaye tüm canlı yaşamı ile birlikte doğayı ve toplumsal yaşamı çöküşün eşiğine taşımıştır. Gezegendeki canlı yaşamla birlikte toplumsal kurtuluş kapitalizm ile büyük bir hesaplaşmayı kaçınılmaz kılmıştır. Aksi takdirde kapitalizm kendisiyle birlikte dünyayı uçurumdan aşağı doğru sürüklemektedir!
- Balbay, M. (2020, 28 Ocak), https://www.cumhuriyet.com.tr/yazarlar/mustafa-balbay/turkiyede-muteahhit-sayisi-453-bin-497-almanyada-3-bin-550-1716733. ↩
- Hürriyet Daily News (23 Ağustos 2018), Turkish contractors remain second in world for foreign projects despite hurdles, ↩
- Metin boyunca Türkiye İstatistik Kurumu (TÜİK)’ten derlediğim veriler için toplu kaynakça; TÜİK (2021), Bina İstatistikleri, https://nip.tuik.gov.tr/?value=BinaIstatistikleri; TÜK (2022), Bina ve Konut Nitelikleri Araştırması, 2021, https://veriportali.tuik.gov.tr/tr/press/45870; TÜİK (2025), Gayrisafi yurt içi hasıla, iktisadi faaliyet kollarına göre A21 düzeyinde cari fiyatlarla değer, pay, değişim oranı, 1995-2024, https://data.tuik.gov.tr/Bulten/Index?p=Yillik-Gayrisafi-Yurt-Ici-Hasila-2024-54187; TÜİK (2025). Toplam konut sayısı verisi (Ulusal Adres Veri Tabanı, UAVT). TÜİK Konut Verileri.
↩ - Burada yer alan bilgilerin kaynakçası: Kaya, O. S. (2018, 3 Ekim), 2018 Konkordato İsteyen Tüm İnşaat Firmaları, https://www.insaport.com/haberler/sektorel/konkordato-isteyen-insaat-firmalari/; İstanbul Gerçeği, Son bir yılda 5 bine yakın inşaat şirketi kapandı, İstanbul gerçeği, https://www.istanbulgercegi.com/son-bir-yilda-5-bine-yakin-insaat-sirketi-kapandi_233911.html#.YAv4Qqkhnlw.twitter.; Dünya, (2019, 18 Temmuz), TMB Başkanı Yenigün: Konut stoku müteahhitten fona geçmeli, https://www.dunya.com/ekonomi/tmb-baskani-yenigun-konut-stoku-muteahhitten-fona-gecmeli-haberi-450171. ↩
- Bu ve üsteki paragrafta yer alan bilgiler için kaynakça: Bakır, N. (2025, 29 Temmuz). Ülkede 8,5 milyon konut boş tutuluyor. Dünya Gazetesi. https://www.dunya.com/kose-yazisi/ulkede-85-milyon-konut-bos-tutuluyor/787130; İnşaat Deryası (26.07.2025) Türkiye’de 8,5 Milyon Konut Boşta Tutuluyor!, https://www.insaatderyasi.com/konut-sektorunde-rakamlarin-aci-dili-toplam-85-milyon-konut-stokta-29442h.htm; Lotus Finans. (2026). 2010’dan 2025’e Türkiye konut fiyatları ve analiz. https://lotusfinans.com/2010dan-2025e-turkiye-konut-fiyatlari/. ↩
- Bu paragrafta yer alan bilgiler için kaynakça OECD. (2018). Housing prices (indicator). https://data.oecd.org/price/housing-prices.htm; OECD. (2024). Housing prices. Organisation for Economic Co-operation and Development. Retrieved from https://www.oecd.org/en/data/indicators/housing-prices.html; Karar (27/06/2025), Türkiye konut ve kirada OECD’yi solladı: 10 yılda fiyatlar 20 kat arttı, https://www.karar.com/ekonomi-haberleri/turkiye-konut-ve-kirada-oecdyi-solladi-10-yilda-fiyatlar-20-kat-artti-1971268; EmlakMedya. (2025, 28 Haziran). Türkiye’de konut fiyatları OECD ortalamasında reel olarak yüzde 78,4 oranında arttı., Erişim adresi: https://www.emlakmedya.com/haberler/turkiyede-konut-fiyatlari-oecd-ortalamasinda-reel-olarak-yuzde-784-oraninda-artti/21051. ↩
- Burada ve üst 2 paragrafta yer alan veriler için kaynakça: Duvar (2019, 4 Mayıs). Araç Geçiş Garantisi Yine Tutturulamadı. Duvar. https://www. gazeteduvar.com.tr/ekonomi/2019/04/05/arac-gecis-garantisi-yine-tutturulamadi/ ; İNTES, (2019), Türkiye İnşaat Sanayicileri İşveren Sendikası (İntes) Ağustos 2019 Raporu, https://intes.org.tr/wp-content/uploads/2019/08/insaat_raporu-a%C4%9Fustos.pdf, ; Kılıçaslan, H. (2016), Kamu Hizmetleri ve Finansmanı Açısından Türkiye’de Kamu Özel İşbirlikleri, Balkan Sosyal Bilimler Dergisi, 385-398. Retrieved from https://dergipark.org.tr/en/pub/bsbd/issue/43860/539491; Toker, Ç. (2018), 2019 bütçesinde KÖİ garantileri, https://www.cumhuriyet.com.tr/yazarlar/cigdem-toker/2019-butcesinde-koi-garantileri-1061840; Toker, Ç. (2018), Ulaşıma ulaşım ihalesi, https://www.cumhuriyet.com.tr/yazarlar/cigdem-toker/ulasima-ulasim-ihalesi-1073573; Toker, Ç. (2020), Kamu İhalelerinde Olağan İşler, İstanbul: 4. Baskı, Tekin Yayınevi ; Yeşilbağ, M. (2020). “İnşaat Sektörünün Kriz Dinamikleri: Güncel Bir Değerlendirme”, Mülkiye Dergisi, 44 (1),s. 101-130. ↩
- Bu paragrafta yer alan bilgiler için kaynakçası: ENR Türkiye (2019), TOP300 (2019) Listesi, https://www.enrturkiye.com/top300-2019/ ; ENR; Engineering News-Record. (2025). ENR 2025 Top 250 International Contractors list and analysis. ; Independent Türkçe, Dünya Bankası’nın raporuna göre dünyada kamudan en fazla ihale alan şirket Limak, https://www.indyturk.com/node/288881/ekonomi%CC%87/d%C3%BCnya-bankas%C4%B1%E2%80%99n%C4%B1n-raporuna-g%C3%B6re-d%C3%BCnyada-kamudan-en-fazla-ihale-alan-%C5%9Firket, ; Yeni Birlik Gazetesi. (2024). Türkiye, 257 kamu-özel işbirliği projesi gerçekleştirdi: 165 milyar dolarlık ekonomik büyüklük. ↩
- Sendika.org (2015, 13 Mayıs), AKP sermayeye çalıştı, vergi borçlarını sıfırladı, 13.05.2015.https://sendika63.org/2015/05/akp-sermayeye-calisti-vergi-borclarini-sifirladi-263700/ adresinden 20.06.2017 tarihinde erişildi. ↩
- Sönmez, M. (2015), AK Faşizmin İnşaat İskelesi, İstanbul: NotaBene Yayınları. ↩
- Toker, Ç. (2020), Kamu İhalelerinde Olağan İşler, İstanbul: 4. Baskı, Tekin Yayınevi. ↩
- Özgür B (2018, 28 Mayıs), İşte Türkiye’yi batıracak tezgâh!, https://www.gazeteduvar.com.tr/amp/iste-turkiyeyi-batiracak-tezgah-makale-459206. ↩
- Çarıkçı, Ç. (2017), 2001 “Sonrası Türkiye’de Büyük Ölçekli Kentsel Yatırım Projeleri: İstanbul Örneği”, Finansallaşma Kıskacında Türkiye’de Devlet, Sermaye Birikimi ve Emek içinde, Der. Bedirhanoğlu Pınar, vd. İstanbul: NoteBene Yayınları. ↩
- Rakamlar şu kaynaklardan elde edilmiştir: DPT, (2001), Sekizinci Beş Yıllık Kalkınma Planı Konut Özel İhtisas Komisyonu Raporu, Ankara, DPT: 2594 – ÖİK: 606, 2001. ; Devlet İstatistik Enstitüsü. (2000), Bina sayımı 2000. Ankara: DİE Yayınları. T.C. Bayındırlık ve İskân Bakanlığı. (1996). Türkiye’de konut sektörü ve konut politikaları. Ankara. ↩
- AA (28.11.2019), Lojman satışları 6 ilde başladı, https://www.aa.com.tr/tr/ekonomi/lojman-satislari-6-ilde-basladi/1657811? ↩
- Euronews Türkiye. (2022). Türkiye ve Avrupa ülkelerinde sosyal konut, ev sahipliği ve kiracı istatistikleri. https://tr.euronews.com ↩
- Türkiye’de yıllık nüfus artış hızı, 1990’larda yaklaşık 2,17, 2000’li yıllarda yaklaşık 1,83, 2010’dan itibaren ise 1,50’lerin altına düşmeye başlamıştır. 2022 yılında %0,71 olan nüfus artış hızı, 2023 yılında %0,11’e düşmüştür. (T.C. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı Çevresel Göstergeler, 2025). ↩
- Bkz. TradingEconomics. (2025). Turkey Home Ownership Rate. https://tradingeconomics.com/turkey/home-ownership-rate; Karar. (2025, 13 Mayıs). Kiracı oranı tarihin en yüksek seviyesinde: Maliyetler çıldırtıyor! Konut krizi durdurulamıyor. https://www.karar.com/ekonomi-haberleri/kiraci-orani-tarihin-en-yuksek-seviyesinde-maliyetler-cildirtiyor-1959045 ↩
- AA, (02.10.2025), GYO’ların toplam portföy değeri 1,5 trilyon liraya ulaştı, https://www.aa.com.tr/tr/ekonomi/gyolarin-toplam-portfoy-degeri-1-5-trilyon-liraya-ulasti/3705499. ↩
- Bu paragrafta yer alan bilgiler için kaynakça; Arslan, M. (2025, Ekim). Barınma krizi derinleşiyor: Kiralar uçtu, davalar arttı. BirGün. ; Bildircin, M. (2025, Ekim 8). Barınma krizi derinleşiyor: Kiralar uçtu, davalar arttı. ; BirGün. https://www.birgun.net/haber/barinma-krizi-derinlesiyor-kiralar-uctu-davalar-artti-672043 ; Hukuki Haber (19.05.2022), Mirasın reddi davalarında rekor artış!, https://www.hukukihaber.net/mirasin-reddi-davalarinda-rekor-artis; Sarı, İ. (03.08.2022), Ev sahibi kiracı davalarında astronomik artış! ‘Ocak 2023’e süre veriliyor, ev sahipleri çok pişman’ https://www.hurriyet.com.tr/ekonomi/ ev-sahibi-kiraci-davalarinda-astrono – mik-artis-ocak-2023e-sure-veriliyor-ev-sa – hipleri-cok-pisman-42111868 ↩
- Bu paragrafta yer alan bilgiler için kaynakça; Euronews (2024a). TÜİK: En zenginlerin toplam gelirden aldığı pay yüzde 48,1. https://tr.euronews.com/business/2024/12/27/tuik-en-zenginlerin-toplam-gelirden-aldigi-pay-yuzde-481 ; Euronews (2024b). Servet dağılımı adaletsizliği: Türkiye’de yüzde 1’lik kesim servetin yüzde 40’ını alıyor. https://tr.euronews.com/2024/03/27/servet-dagilimi-adaletsizligi-turkiye-ve-isvec-avrupada-zirve-icin-yarisiyor ↩